Tag: legislação tributária

Nova lei amplia limite de faturamento do MEI e prevê perdão de dívidas

Entrou em vigor a lei que amplia o limite de faturamento anual do microempreendedor individual (MEI), prevê o perdão de dívidas com a União e permite a contratação de até dois empregados. A Lei Complementar 238, de 2026, foi publicada em edição extra do Diário Oficial da União nesta quarta-feira (21).

O teto de faturamento, atualmente de R$ 81 mil por ano, passará a R$ 110 mil em 2027 e a R$ 140 mil em 2028. Os empregados deverão receber pelo menos um salário mínimo ou o piso salarial da respectiva categoria.

A norma prevê o perdão de dívidas com a União constituídas até 13 de outubro de 2026, inclusive juros e multas relacionados às contribuições do MEI. Para manter o benefício, o empreendedor deverá cumprir as condições de regularidade dos pagamentos posteriores e as exigências para formalizar a remissão dos débitos.

A lei também facilita a participação de pequenos negócios em licitações públicas, com regras específicas para contratações de menor valor. A maior parte das medidas entrará em vigor em 1º de janeiro de 2027, enquanto o novo limite de R$ 140 mil valerá a partir de 2028.

O texto teve origem no Projeto de Lei Complementar (PLP) 186/2026, aprovado pelo Senado em 15 de outubro. A proposta foi relatada pelo senador Carlos Fávaro (PSD-MT), que a classificou como “importante política pública com potencial para produzir reflexos positivos sobre a formalização econômica, a produtividade, a geração de renda e a expansão sustentável da atividade empresarial”.

Fonte: Agência Senado
Publicado em 23/10/2026

Lei prorroga até 2031 prazo para empresa deduzir doações a entidades de combate ao câncer

A Lei 15.513/26 prorroga até 2031 os incentivos fiscais para doações e patrocínios destinados ao Programa Nacional de Apoio à Atenção Oncológica (Pronon) e ao Programa Nacional de Apoio à Atenção da Saúde da Pessoa com Deficiência (Pronas/PCD). A norma altera a Lei 12.715/12, que instituiu os dois programas.

O Pronon e o Pronas/PCD permitem que pessoas físicas e jurídicas deduzam do Imposto de Renda valores destinados a projetos previamente aprovados pelo Ministério da Saúde. Os recursos financiam ações de prevenção e combate ao câncer e de atenção à saúde da pessoa com deficiência, incluindo tratamento, reabilitação, pesquisas e formação de profissionais.

Antes da nova lei, a possibilidade de dedução estava prevista até 2025 para pessoas físicas e até 2026 para pessoas jurídicas. A nova lei prorrogou apenas o prazo das pessoas jurídicas até 2031.

Sancionada pelo presidente em exercício, Geraldo Alckmin, a nova lei foi publicada no Diário Oficial da União desta quarta-feira (23). O texto tem origem no Projeto de Lei 6231/19, do deputado Sergio Souza (MDB-PR), aprovado pela Câmara dos Deputados e pelo Senado Federal.

Fonte: Agência Câmara de Notícias
Publicado em 25/09/2026

Simples Nacional e IBS/CBS: Impactos para fornecedor e cliente

A possibilidade de o optante pelo Simples Nacional apurar IBS e CBS pelo regime regular exige análise que ultrapassa a carga tributária da própria empresa, especialmente nas relações B2B, em que o crédito apropriável pelo adquirente poderá influenciar preço e competitividade.

A reforma tributária do consumo preservou o tratamento diferenciado conferido às microempresas e empresas de pequeno porte, mas introduziu uma decisão relevante para os optantes pelo Simples Nacional.

A partir de 2027, essas empresas poderão manter o IBS e a CBS no regime unificado ou optar pela apuração e pelo recolhimento desses tributos segundo o regime regular, permanecendo no Simples Nacional em relação aos demais tributos abrangidos pelo regime.

A possibilidade está disciplinada no art. 41, § 3º, da LC 214/25, segundo o qual os optantes pelo Simples Nacional poderão exercer a opção de apurar e recolher IBS e CBS pelo regime regular, hipótese em que os dois tributos serão apurados de acordo com as regras gerais previstas na própria lei complementar.

A LC 123/06, com as alterações promovidas no contexto da regulamentação da reforma tributária, estabelece que a opção produzirá efeitos por semestre. Na redação atual do art. 13, §§ 9º e 10, a escolha é irretratável para cada período e deve ser exercida nos meses de setembro e março imediatamente anteriores aos semestres iniciados, respectivamente, em janeiro e julho.

Embora a discussão normalmente seja apresentada sob a perspectiva da empresa optante pelo Simples Nacional, os efeitos dessa escolha alcançam também seus clientes. Isso ocorre porque a forma de apuração escolhida pelo fornecedor interfere diretamente no regime de creditamento aplicável às aquisições realizadas por contribuintes sujeitos ao regime regular do IBS e da CBS.

A permanência do IBS e da CBS no Simples Nacional

Caso a microempresa ou empresa de pequeno porte não exerça a opção pelo regime regular, IBS e CBS permanecerão integrados à sistemática do Simples Nacional.

Nessa hipótese, o art. 47, § 9º, I, da LC 214/25 veda ao próprio optante a apropriação de créditos de IBS e CBS relativos às suas aquisições. Em contrapartida, o inciso II do mesmo dispositivo assegura ao adquirente sujeito ao regime regular o direito ao crédito correspondente aos valores de IBS e CBS pagos na aquisição de bens e serviços do optante, limitado ao montante devido por meio do Simples Nacional.

Em relação ao IBS, a mesma regra foi incorporada ao regulamento aprovado pela resolução CGIBS 6/26. O art. 49 estabelece que, quando o imposto for pago por meio do Simples Nacional, sem opção pelo regime regular, o optante não poderá apropriar créditos e o adquirente sujeito ao regime regular poderá se creditar apenas do montante equivalente ao IBS devido pelo fornecedor no regime favorecido.

O ponto central, portanto, é que o crédito do adquirente não corresponderá, nessa situação, à aplicação da alíquota regular de IBS e CBS sobre o valor da operação. O crédito estará relacionado à parcela desses tributos efetivamente devida pelo fornecedor dentro do Simples Nacional.

Essa característica produz consequência relevante para as relações entre empresas.

A opção pelo regime regular do IBS e da CBS

A segunda possibilidade consiste em manter a empresa como optante pelo Simples Nacional, mas apurar IBS e CBS segundo o regime regular.

Nessa hipótese, as parcelas relativas aos dois tributos deixam de ser cobradas pelo regime único e a empresa passa a observar, para IBS e CBS, as regras gerais de incidência, apuração e não cumulatividade estabelecidas pela LC 214/25.

O regime regular compreende a apuração dos débitos decorrentes das operações realizadas pelo contribuinte e dos créditos admitidos pela legislação em relação às suas aquisições. A apuração é mensal e consolidará as operações realizadas por todos os estabelecimentos do contribuinte.

Portanto, a análise da opção não pode se restringir à comparação entre a alíquota atualmente suportada no Simples Nacional e a alíquota nominal do IBS e da CBS no regime regular.

Ao optar pelo regime regular, a empresa passa a integrar de forma mais ampla a sistemática da não cumulatividade, o que exige considerar os créditos potencialmente apropriáveis sobre suas aquisições. A carga efetiva dependerá, entre outros fatores, da composição dos custos e despesas, das características da atividade, das alíquotas incidentes nas operações de entrada e saída e da existência de regimes diferenciados ou específicos.

Uma empresa comercial ou industrial que tenha volume expressivo de aquisições tributadas poderá apresentar resultado bastante distinto daquele verificado em uma empresa cuja estrutura de custos esteja concentrada em itens que não geram créditos na mesma proporção.

É justamente por essa razão que a opção precisa ser objeto de modelagem específica para cada negócio.

O impacto para o adquirente

Do ponto de vista do cliente, a questão ganha especial relevância nas operações B2B.

Um contribuinte sujeito ao regime regular do IBS e da CBS poderá adquirir o mesmo produto ou serviço de fornecedores submetidos a formas distintas de apuração. Um fornecedor poderá manter IBS e CBS no Simples Nacional, enquanto outro poderá ter optado pelo regime regular.

No primeiro caso, como visto, o crédito ficará limitado ao montante de IBS e CBS devido pelo fornecedor dentro do Simples Nacional.

No segundo, a operação estará submetida à sistemática própria do regime regular, observadas as regras gerais de creditamento e as particularidades aplicáveis à operação.

Como consequência, fornecedores que apresentem preços nominais semelhantes poderão produzir custos econômicos distintos para o adquirente, especialmente quando este tiver direito à apropriação dos respectivos créditos.

Em uma análise de compras, o preço deixa de ser a única variável tributária relevante. Também passa a ser necessário identificar o montante do crédito recuperável decorrente daquela aquisição.

Em termos econômicos, e apenas para fins de comparação entre propostas comerciais, o raciocínio pode ser compreendido pela consideração do preço da aquisição líquido dos créditos tributários efetivamente aproveitáveis pelo comprador.

Isso não significa que o fornecedor que permanecer integralmente no Simples Nacional será necessariamente menos competitivo. A conclusão dependerá da composição do preço, da margem, das condições comerciais, do prazo, da qualidade, da logística e de diversas outras características da relação contratual.

O que se altera é a quantidade de informações necessárias para realizar uma comparação econômica adequada.

Uma mudança relevante em relação ao PIS e à Cofins

A análise ganha relevância adicional quando se compara o tratamento aplicável em 2026 com aquele que vigorará a partir de 2027.

No atual regime não cumulativo do PIS e da Cofins, as leis 10.637/02 e 10.833/03 disciplinam as hipóteses de creditamento das contribuições. O Ato Declaratório Interpretativo RFB 15/07 reconhece expressamente a possibilidade de desconto de créditos calculados sobre aquisições de bens e serviços de pessoas jurídicas optantes pelo Simples Nacional.

Assim, em 2026, quando a aquisição de bem ou serviço estiver inserida nas hipóteses legais de creditamento, o adquirente submetido ao regime não cumulativo poderá, em regra, calcular os créditos de PIS e Cofins mediante as alíquotas de 1,65% e 7,6%, respectivamente, totalizando 9,25%, observadas as limitações, exceções e regimes específicos previstos na legislação.

A partir de 2027, a sistemática será distinta para as aquisições realizadas de optantes pelo Simples Nacional que mantiverem IBS e CBS dentro do regime unificado.

Nessas situações, o crédito do adquirente sujeito ao regime regular estará vinculado ao montante de IBS e CBS cobrado por meio do Simples Nacional, conforme determina o art. 47, § 9º, da LC 214/25.

A alteração merece atenção especialmente das empresas que mantêm parcela relevante de suas aquisições junto a fornecedores do Simples Nacional. A substituição do PIS e da Cofins pela CBS modifica não apenas os tributos incidentes, mas também a lógica aplicável ao crédito decorrente das aquisições desses fornecedores.

A opção deve considerar competitividade, créditos e operação

A decisão pelo regime regular do IBS e da CBS não deve ser tomada apenas com base na carga tributária própria. O perfil dos clientes também importa.

Nas relações B2B, o crédito apropriável pelo adquirente pode influenciar o custo da aquisição e a comparação entre fornecedores. Ainda assim, isso não significa que a opção pelo regime regular será sempre mais vantajosa.

A empresa precisará avaliar, em conjunto, os débitos nas saídas, os créditos sobre as entradas, os efeitos sobre margem e preço e o impacto para seus clientes.

Também devem ser considerados os aspectos operacionais, já que a apuração regular exige maior controle sobre documentos fiscais, cadastros, sistemas e créditos.

Assim, o chamado Simples Nacional híbrido deve ser analisado sob três perspectivas: tributária, comercial e operacional.

O adquirente também precisa revisar sua cadeia de fornecedores

A preparação para 2027 não deve ocorrer apenas entre os optantes pelo Simples Nacional.

As empresas submetidas ao regime regular também precisam identificar a participação dos fornecedores do Simples em suas aquisições e avaliar o impacto que a nova sistemática produzirá sobre os créditos tributários.

Esse levantamento é especialmente importante para empresas que projetam seus custos considerando a recuperação dos tributos incidentes nas aquisições.

A partir de 2027, a simples identificação de que o fornecedor é optante pelo Simples Nacional poderá não ser suficiente. Também será relevante conhecer a forma pela qual esse fornecedor está apurando IBS e CBS.

A informação pode repercutir sobre projeções de créditos, orçamento, formação do custo de aquisição e negociação comercial.

Também poderá surgir a necessidade de revisar procedimentos internos de cadastro e homologação de fornecedores, bem como cláusulas contratuais relacionadas à tributação, formação de preço e alteração do regime aplicável.

Isso não significa que o regime tributário deva se tornar um critério isolado de seleção de fornecedores. Significa apenas que, em determinadas cadeias, seus efeitos econômicos não poderão mais ser desconsiderados.

Fonte: Portal Migalhas
Publicado em 25/09/2026

Prazo de guarda de documentos fiscais

Diante da corriqueira dúvida quanto à necessidade da guarda de documentos fiscais e trabalhistas, bem como acerca de quais efetivamente precisam ser guardados e os períodos que precisam permanecer em posse das empresas, seguem os esclarecimentos pertinentes.

Basicamente, os documentos fiscais devem ser armazenados pelo período de cinco anos, uma vez que a legislação tributária determina que o Fisco possui o aludido período para solicitar a apresentação de tais documentos e, caso a empresa não os possua, pode ser autuada em virtude da não apresentação.

Trata-se dos termos legais previstos no Código Tributário Nacional pelos institutos da “decadência” e da “prescrição”. Apesar de serem institutos complexos, podemos resumir a questão, de forma não-técnica (juridicamente imprecisa), com o fim de otimizar a gestão empresarial, em dois pontos:

1) A decadência é o direito que o Fisco tem de, por cinco anos, solicitar a apresentação de documentos fiscais. Isto é, desde o período em que o tributo for devido, o Fisco terá cinco anos para verificar se a empresa o declarou corretamente, se há alguma irregularidade nos lançamentos etc.

Apenas para fins informativos, fazemos constar que a decadência, em verdade, ocorre antes do “lançamento” do tributo, isto é, antes de o crédito tributário ser formalmente constituído, o que pode ocorrer em algumas hipóteses: (a) entrega das declarações pertinentes pelo contribuinte (DCTF, GIA, GFIP etc.); (b) apuração pelo Fisco dos valores devidos e emissão de cobrança (por exemplo, IPTU, IPVA etc.); (c) entrega da declaração pelo contribuinte e, com os dados desta, apontamento do tributo devido (por exemplo, Imposto de Renda).

2) E a prescrição, por sua vez, é o direito do Fisco de promover a cobrança judicial dos créditos tributários. Isto é, desde a data do “lançamento” do débito, a autoridade fazendária possui cinco anos para ajuizar a competente execução fiscal.

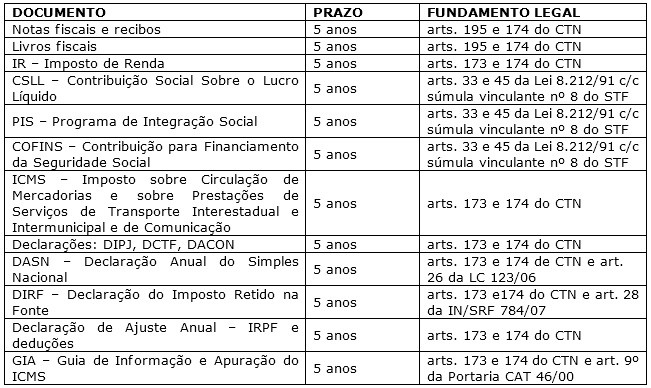
Neste ponto, salientamos que há inúmeras outras particularidades que revestem tais institutos. Entretanto, a alusão a tais características é indiferente para a questão da guarda dos documentos fiscais. Portanto, para facilitar a visualização, segue tabela, extraída do site “fecomercio”, contendo descrição dos tributos, períodos de armazenamento e respectiva fundamentação legal:

TRIBUTÁRIO

Salientamos, contudo, que tais orientações são apenas de ordem fiscal, não sendo aplicáveis aos documentos trabalhistas, para os quais vigoram os seguintes prazos, conforme tabela abaixo:

TRABALHISTA/PREVIDENCIÁRIO

Fonte: Jusbrasil
Publicado em 25/09/2026

Receita Federal registra mais de 181 mil solicitações de opção pelo Simples Nacional

A Receita Federal divulgou o balanço das solicitações de opção pelo Simples Nacional e pelo regime regular de apuração do IBS e da CBS. Até 18 de setembro de 2026, foram registradas 181.172 solicitações de opção pelo Simples Nacional e 165.034 solicitações pelo regime regular do IBS e da CBS.

Entre os pedidos de opção pelo Simples Nacional, 61.623 foram deferidos, enquanto 119.549 foram indeferidos. Os contribuintes que tiveram a solicitação indeferida ainda estão dentro do prazo legal para regularizar as pendências impeditivas.

Prazo para regularização

O prazo para regularização é de 30 dias corridos, contados a partir da ciência do Termo de Indeferimento.

Dentro desse período, o contribuinte deve regularizar as pendências apontadas no termo ou, quando entender que o indeferimento é indevido, apresentar a contestação cabível. A regularização dentro do prazo permite o prosseguimento da solicitação de opção pelo regime.

Os números divulgados correspondem às solicitações recebidas até 18 de setembro e serão atualizados à medida que novos pedidos forem realizados.

Além da regularização das pendências, os contribuintes devem observar o prazo geral para solicitação de opção pelo Simples Nacional para 2027, que termina em 30 de setembro de 2026. A opção, se deferida, produzirá efeitos a partir de 1º de janeiro de 2027.

Informações sobre os procedimentos de opção, acompanhamento das solicitações e regularização de pendências estão disponíveis nos canais oficiais da Receita Federal.

Fonte: Conselho Regional de Contabilidade do Estado de São Paulo

A escolha pelo Simples Híbrido é definitiva?

O empreendedor que optar pelo regime tributário do Simples Híbrido não pode mais voltar atrás? Para ajudar empreendedores a tirar essa e outras dúvidas sobre a implementação da Reforma Tributária, a Agência Sebrae de Notícias publica matérias que buscam desmistificar as fake news que circulam nas redes sociais sobre as mudanças tributárias.

Hoje, as empresas enquadradas no Simples Nacional recolhem todos os tributos em uma única guia, o DAS. O Simples Híbrido é uma opção criada com a Reforma Tributária, em que o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) são recolhidos separadamente da guia única.

O benefício de recolher CBS e IBS separadamente é que a empresa pode aproveitar créditos tributários nas suas compras, além de gerar créditos integrais para seus clientes, quando eles são outras empresas.

A escolha pelo Simples Híbrido é definitiva e o empresário não poderá voltar atrás?

É FAKE NEWS. A opção pelo Simples tradicional ou pelo Simples Híbrido não é definitiva. O empresário poderá alterar o regime até duas vezes por ano, conforme a necessidade do seu negócio.

A legislação estabeleceu duas janelas anuais para solicitação de opção e períodos correspondentes para cancelamento (em caso de arrependimento). A validade do regime escolhido passa a vigorar no semestre seguinte e permanece ativa até que uma nova solicitação seja feita pelo contribuinte.

Confira os prazos:

Janela de opção
1º a 30 de setembro

Janela de cancelamento (arrependimento)
1º a 30 de novembro

Início da validade do regime escolhido
1º de janeiro do ano seguinte

Atenção: a primeira janela de opção oficial ocorrerá de 1º a 30 de setembro de 2026, para que o regime escolhido entre em vigor a partir de 1º de janeiro de 2027.

Fonte: Sebrae
Publicado em 25/09/2026

Receita Federal alerta: começou o prazo para opção pelo Simples Nacional e para a escolha do modelo de recolhimento do IBS e da CBS em 2027

Empresas têm até 30 de setembro para solicitar ingresso no Simples Nacional e definir a forma de recolhimento dos novos tributos da Reforma Tributária sobre o Consumo

Receita Federal alerta que teve início nesta terça-feira, 1º de setembro de 2026, o prazo para que microempresas e empresas de pequeno porte realizem a opção pelo Simples Nacional para o ano-calendário de 2027 e, também, para que as empresas já optantes pelo regime, ou que venham a optar, façam sua escolha quanto à forma de recolhimento da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS). O prazo se encerra em 30 de setembro de 2026.

A mudança decorre das adaptações do Simples Nacional à Reforma Tributária sobre o Consumo. Pela primeira vez, a opção pelo regime deixa de ocorrer em janeiro e passa a ser realizada em setembro do ano anterior ao de produção dos efeitos.

O que deve ser feito em setembro?

Neste mês, existem duas decisões distintas, a depender da situação da empresa:

1. Empresas que desejam ingressar no Simples Nacional em 2027

As empresas que atualmente não são optantes pelo Simples Nacional e desejam aderir ao regime em 2027, devem formalizar a solicitação entre 1º e 30 de setembro de 2026. A opção, se deferida, produzirá efeitos a partir de 1º de janeiro de 2027.

É importante que a empresa verifique previamente a existência de eventuais pendências cadastrais ou fiscais que possam impedir o ingresso no regime.

2. Empresas já optantes pelo Simples Nacional

As empresas que já integram o Simples Nacional não precisam realizar nova opção para permanecer no regime, salvo se existente no cadastro um registro de exclusão futura.

Entretanto, deverão avaliar se desejam manter a CBS e o IBS dentro do recolhimento unificado do Simples Nacional ou se preferem recolher esses tributos pelo regime regular.

Entenda as opções: Simples Nacional “puro” e “híbrido”

Com a chegada da CBS e do IBS, surge uma nova possibilidade para as empresas optantes pelo Simples Nacional.

Simples Nacional “puro”

Nesse modelo, a empresa continua recolhendo todos os tributos abrangidos pelo regime na guia única do Simples Nacional, incluindo CBS e IBS.

Se a empresa não exercer nenhuma opção específica em setembro, essa será a sistemática aplicável no primeiro semestre de 2027.

Simples Nacional “híbrido”

A empresa permanece enquadrada no Simples Nacional para os demais tributos, mas escolhe recolher CBS e IBS pelo regime regular, fora da guia única.

Essa alternativa pode ser especialmente relevante para empresas que realizam operações com outras pessoas jurídicas e desejam possibilitar o aproveitamento mais amplo de créditos pelos seus clientes. A avaliação deve considerar as características específicas de cada negócio.

Atenção: a decisão produz efeitos para o primeiro semestre de 2027

A escolha realizada em setembro de 2026 em relação à CBS e ao IBS produzirá efeitos entre janeiro e junho de 2027. Caso o contribuinte não opte pelo regime regular nesse período, os novos tributos permanecerão incluídos no Simples Nacional.

A regulamentação prevê ainda nova oportunidade de opção em março de 2027, com efeitos para o segundo semestre daquele ano.

Possibilidade de desistência

A legislação traz a oportunidade de cancelamento de ambas as opções, ou seja, pelo Simples Nacional e de apuração no regime “híbrido”, até 30 de novembro, caso o contribuinte se arrependa de uma ou mesmo das duas escolhas.

Empresas em início de atividade

Para as empresas cuja inscrição no CNPJ ocorrer entre 1º de outubro e 31 de dezembro de 2026, a legislação prevê tratamento específico.

Nesses casos, a opção pelo Simples Nacional efetuada no momento da abertura da empresa produzirá efeitos tanto para o período remanescente de 2026 quanto para todo o ano de 2027.

Planejamento é fundamental

A Receita Federal recomenda que empresários, contadores e demais profissionais responsáveis pela gestão tributária avaliem cuidadosamente as opções disponíveis antes do encerramento do prazo.

A decisão sobre o recolhimento da CBS e do IBS poderá influenciar aspectos como fluxo de caixa, relacionamento comercial, aproveitamento de créditos na cadeia produtiva e estratégia de negócios, exigindo análise individualizada de cada empresa.

MEI

Para o empresário individual, não mudou o prazo! O período de solicitação de opção para se tornar ou permanecer sendo MEI permanece em janeiro. Também não existe opção por regime regular ou híbrido em relação à CBS e ao IBS.

Serviço

Prazo para opção: 1º a 30 de setembro de 2026.

Quem deve solicitar opção pelo Simples Nacional?

– Empresas não optantes que desejam ingressar no regime em 2027 e optantes que possuam registro de exclusão futura.

Quem deve avaliar a escolha entre Simples puro e híbrido?

– Empresas já optantes pelo Simples Nacional ou que solicitem a opção agora em setembro.

Início dos efeitos:

– 1º de janeiro de 2027.

Acesse aqui o Roteiro da Opção pelo Simples Nacional.

Acesse aqui o manual da opção pelo regime regular do IBS e da CBS

Base legal

 – Lei Complementar nº 214, de 2025.

 – Resolução CGSN nº 186, de 2026.

 – Resoluções CGSN nº 190 e nº 191, de 2026.

Fonte: Receita Federal
Publicado em 04/09/2026

Receita Federal orienta sobre os procedimentos para o recolhimento do imposto de renda retido na fonte sobre lucros e dividendos

Tributação sobre Lucros e Dividendos a Partir de 2026

A Lei nº 15.270, de 26 de novembro de 2025, trouxe mudanças significativas na tributação da renda, incluindo a retenção do Imposto de Renda na Fonte (IRRF) sobre lucros e dividendos distribuídos por pessoas jurídicas a pessoas físicas.

A nova regra alcança rendimentos pagos tanto a residentes quanto a não residentes no Brasil e passa a valer a partir de janeiro de 2026.

Como será feita a escrituração e declaração?

A responsabilidade pela escrituração, declaração e recolhimento do IRRF é da pessoa jurídica pagadora, que deverá informar mensalmente na Escrituração Fiscal Digital de Retenções e Outras Informações (EFD-Reinf) os pagamentos realizados, observando as orientações abaixo, dentre outras constantes do manual de orientações ao usuário da EFD-Reinf:

Evento R-4010 – Pagamento a Beneficiário Pessoa Física:

  •  Valor do rendimento bruto (vlrRendBruto): total pago, creditado ou entregue à pessoa física, incluindo valores isentos ou não tributáveis.
  •  Valor do rendimento tributável (vlrRendTrib): montante distribuído superior a R$ 50.000,00 para a mesma pessoa física em um único mês. O rendimento tributável é o valor total distribuído.
  •  Valor do IRRF (vlrIR): calculado pela aplicação da alíquota de 10% sobre o rendimento tributável.

Os valores apurados serão automaticamente vinculados aos códigos de receita e enviados à DCTFWeb para confissão, junto com os demais tributos da pessoa jurídica:

Código Tributo

  • 1841-01 IRRF de residentes no país
  • 1841-02 IRRF de não residentes no país

Recolhimento do IRRF

O recolhimento deverá ser feito pela pessoa jurídica em DARF numerado emitido no sistema Sicalc ou na própria DCTFWeb.

• IRRF de Residentes: vencimento no último dia útil do 2º decêndio do mês subsequente ao fato gerador (pagamento, crédito ou entrega).

• IRRF de não residentes: vencimento no próprio dia da ocorrência do fato gerador (vencimento diário). Este DARF deve ser emitido pelo Sicalc com a data do fato gerador coincidente com a informada na EFD-Reinf e na DCTFWeb.

Outras alterações da Lei nº 15.270

Além da tributação sobre lucros e dividendos, a lei também:

• Reduziu o imposto sobre a renda nas bases de cálculo mensal e anual;

• Instituiu tributação mínima para pessoas físicas com altas rendas.

Esclarecimentos adicionais

A Receita Federal disponibilizou um material de Perguntas e Respostas com orientações sobre as principais dúvidas dos contribuintes. Acesse aqui.

Fonte: Receita Federal
Publicado em 07/08/2026

Receita Federal e Comitê Gestor do IBS publicam o Cronograma de Implementação dos Documentos Fiscais Eletrônicos da Reforma Tributária do Consumo

AReceita Federal e o CGIBS informam que foi aprovado o Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026, em cumprimento ao art. 112 do Decreto nº 12.955/2026 (Regulamento da CBS) e da Resolução CGIBS nº 06/2026 (Regulamento do IBS).

Esse ato divulga o cronograma de obrigatoriedade de emissão dos documentos fiscais e de publicação dos leiautes nos termos a seguir descritos.

As datas previstas para publicação dos leiautes representam a expectativa de entrega e serão referência para o planejamento dos contribuintes e desenvolvedores. Excepcionalmente, em função de necessidades técnicas ou operacionais supervenientes, poderá haver ajuste pontual em determinadas datas, sem prejuízo do compromisso da Receita Federal e do CGIBS com a implementação tempestiva da Reforma Tributária do Consumo. O calendário considera a especificidade dos diversos setores econômicos envolvidos, a necessidade de adequação dos sistemas emissores e a realização de testes prévios pelos contribuintes.

DF-eEspecificidadeInício da obrigatoriedadePublicação dos leiautes
Bilhete de Passagem Eletrônico – BP-eTransporte de passageiros, exceto transportes aéreo, urbano, semiurbano e metropolitano03/08/2026Já publicado
Conhecimento de Transporte Eletrônico – CT-eTransporte de carga intermunicipal e interestadual03/08/2026Já publicado
Conhecimento de Transporte Eletrônico Para Outros Serviços – CT-e OSTransporte de pessoas por agência de viagem ou transportadoras, transporte de valores e excesso de bagagem03/08/2026Já publicado
Declaração de Conteúdo eletrônica – DC-e Bens transportados sem a obrigação de emissão de outro documento fiscal03/08/2026Já publicado
Guia de Transporte de Valores Eletrônica – GTV-eTransporte de valores intermunicipal e interestadual03/08/2026Já publicado
Manifesto Eletrônico de Documentos Fiscais – MDF-eControle do transporte de cargas, reunindo informações dos documentos fiscais da operação ou do transporte próprio.03/08/2026Já publicado
Nota Fiscal de Energia Elétrica Eletrônica – NF3e Fornecimento de energia elétrica ao consumidor.03/08/2026Já publicado
Nota Fiscal eletrônica – NF-eFornecimento de bens materiais e outros fornecimentos específicos03/08/2026Já publicado
Nota Fiscal de Consumidor Eletrônica – NFC-eFornecimento de bens  no comércio varejista03/08/2026Já publicado
Nota Fiscal de Serviço eletrônica de Exploração de Via – NFS-e ViaCobrança de pedágio pela utilização de vias.03/08/2026Já publicado
Nota Fiscal de Serviços Eletrônica – NFS-e, exceto serviços específicosPrestação de serviços em geral sem obrigatoriedade específica, sujeitos ao ISS01/10/2026Já publicado
Nota Fiscal Fatura de Serviços de Comunicação Eletrônica – NFComPrestação de serviços de comunicação01/10/2026Já publicado
Declaração de Importação de Remessa (DIR)Declaração para registro da entrada de encomendas internacionais.01/10/202603/08/2026
Declaração de Regimes Específicos – DeRE 1ª FaseEventos de Tabela dos Contribuintes01/10/2026Já publicado
Declaração de Regimes Específicos – DeRE 2ª FaseEventos Periódicos Mensais15/11/2026Já publicado
Bilhete de Passagem Eletrônico – BP-eTransporte semiurbano, metropolitano ou aéreo de passageiros01/12/2026Já publicado
Nota Fiscal Eletrônica de Alienação de Bens Imóveis – NF-e ABIAlienação de imóveis01/12/202601/09/2026
Nota Fiscal de Água e Saneamento Eletrônica – NFAgAbastecimento de água e esgotamento sanitário01/12/2026Já disponibilizado
Nota Fiscal Eletrônica do Gás – NFGasDistribuição de gás canalizado ao consumidor01/12/2026Já publicado
Nota Fiscal de Serviços Eletrônica – NFS-e para PlataformasServiços promovidos pelas plataformas digitais e serviços intermediados em hipóteses específicas01/12/202601/09/2026
Nota Fiscal Eletrônica – NF-e – Sujeito passivo do IBS e da CBS  não contribuinte do ICMSFornecimentos sujeitos ao IBS e à CBS, movimentações de bens materiais ou devoluções de operações01/12/202601/09/2026
NFS-e para fornecimento de serviços também sujeitos ao ISS, enquadrados nos subitens 1.03, 1.05, 1.09 e 16.01 da LC 11601/12/2026Já publicado
NFS-e para fornecimentos de bens imateriais não enquadrados na lista de serviços e não sujeitos ao ICMS01/12/2026Já publicado
NFS-e na cobrança de taxas e demais valores condominiais pelo condomínio edilício, bem como outras receitas do condomínio01/12/202601/10/2026
NFS-e nas locações de bens móveis e nas locações, cessões onerosas e arrendamentos de bens imóveis01/12/2026Já publicado
Documentos fiscais para contribuintes do Simples Nacional (NF-e, NFC-e, CT-e, NFS-e e outros)01/01/202701/09/2026
Declaração Única de Importação (Duimp)Declaração eletrônica para registro e controle das operações de importação.01/01/202703/11/2026
Nota Fiscal Eletrônica – NF-e na ImportaçãoDocumento fiscal emitido pelo importador para nacionalizar e registrar a entrada de produtos estrangeiros01/01/2027Já publicado
Declaração de Regimes Específicos – DeRE 3ª FaseDemais eventos não enquadrados nas fases anteriores01/01/202701/09/2026
Nota Fiscal Eletrônica – NFe – Tributação MonofásicaFornecimentos de combustíveis sujeitos à tributação monofásica01/01/2027Já publicado

O calendário considera a especificidade dos diversos setores econômicos envolvidos, a necessidade de adequação dos sistemas emissores e a realização de testes prévios pelos contribuintes. Ainda na primeira quinzena de agosto será divulgado o cronograma de disponibilização dos ambientes para emissão dos documentos fiscais.

O Ato Conjunto RFB/CGIBS nº 4, de 2026, prevê ainda a edição de um programa de conformidade para o ano de 2026, com caráter orientador da implantação. Este programa será destinado aos contribuintes que demonstrem conduta cooperativa no cumprimento das suas obrigações acessórias, pela concessão de prazo adicional para a regularização.

Fonte: Receita Federal
Publicado em 03/08/2026

Atenção: Erros no preenchimento das notas fiscais passam a ter impacto a partir de agosto

A Reforma Tributária entra em uma nova etapa a partir de 3 de agosto de 2026. Com o encerramento do período de flexibilização concedido para adaptação dos sistemas, as empresas deverão preencher corretamente os novos campos relativos ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS) na emissão da Nota Fiscal Eletrônica (NF-e) e da Nota Fiscal de Consumidor Eletrônica (NFC-e).

Até então, o ambiente autorizador aceitava documentos fiscais mesmo com inconsistências relacionadas aos novos tributos. A partir da nova fase, entretanto, notas fiscais emitidas sem o correto preenchimento desses campos poderão ser rejeitadas, impedindo sua autorização e comprometendo operações comerciais, faturamento e cumprimento de obrigações fiscais.

Além dos impactos operacionais, o descumprimento das obrigações acessórias poderá sujeitar o contribuinte às penalidades previstas na legislação tributária. Por isso, é fundamental que empresas revisem seus cadastros, parametrizem corretamente seus sistemas de gestão (ERP) e garantam que os responsáveis pela emissão dos documentos fiscais estejam preparados para as novas exigências.

O que mudou?

A obrigatoriedade decorre da implementação das regras operacionais da Reforma Tributária, especialmente do Ato Conjunto RFB/CGIBS nº 1, de 22 de dezembro de 2025, que estabeleceu o cronograma de adequação dos documentos fiscais eletrônicos, e da Nota Técnica da Reforma Tributária nº 2025.002 – versão 1.40, que restabeleceu as validações para os campos de IBS e CBS nos ambientes autorizadores da NF-e e da NFC-e.

Assim, a partir de 3 de agosto de 2026, empresas enquadradas no regime regular deverão informar corretamente os novos tributos em seus documentos fiscais, sob pena de rejeição da nota fiscal e demais consequências decorrentes do descumprimento das obrigações acessórias.

Para evitar transtornos, recomenda-se:

  • verificar se o sistema emissor de notas fiscais já está atualizado para as novas regras;
  • revisar a parametrização tributária dos produtos e serviços;
  • conferir os cadastros fiscais e tributários;
  • capacitar as equipes responsáveis pela emissão de documentos fiscais;
  • acompanhar continuamente as atualizações da legislação tributária.

A adoção dessas medidas reduz riscos operacionais, evita atrasos no faturamento e fortalece a conformidade fiscal da empresa.

Conte com a JGA Assessoria Contábil

A JGA Assessoria Contábil acompanha permanentemente as alterações da legislação tributária e oferece suporte especializado para organizações da sociedade civil (OSCs), associações, fundações, entidades do terceiro setor e empresas com finalidade lucrativa.

Nossa equipe presta assessoria na adequação às exigências da Reforma Tributária, revisão de procedimentos fiscais, parametrização de obrigações acessórias, emissão de documentos fiscais, escrituração contábil e planejamento tributário, proporcionando mais segurança jurídica, conformidade fiscal e tranquilidade para a gestão.

Se sua organização ou empresa ainda não revisou seus processos de emissão de notas fiscais, este é o momento ideal para se preparar. Entre em contato com a JGA Assessoria Contábil e conte com uma equipe especializada para apoiar sua adaptação às novas exigências da legislação tributária.

11 3660-0600
fiscal@jga.com.br

Publicado em 22/07/2026

  • 1
  • 2