oram publicados o Decreto nº 13.140/2026 e a Resolução CGSN nº 195/2026, que promovem importantes medidas de simplificação no âmbito da implementação da Reforma Tributária do Consumo. As normas reduzem obrigações acessórias para nanoempreendedores e microempreendedores individuais (MEI), assegurando uma transição mais adequada à realidade dos pequenos negócios.
As medidas reforçam um dos princípios centrais da Reforma Tributária: a simplificação do cumprimento das obrigações pelos contribuintes, especialmente aqueles de menor porte econômico. O objetivo é garantir que a modernização do sistema tributário brasileiro seja acompanhada de regras proporcionais à capacidade operacional dos diversos segmentos produtivos.
Entre as principais mudanças, destaca-se a dispensa de inscrição no Cadastro Nacional da Pessoa Jurídica (CNPJ) para os nanoempreendedores, bem como a dispensa da emissão dos documentos fiscais eletrônicos relacionados aos novos tributos sobre o consumo. A medida reconhece as características específicas desse público, formado por pessoas que exercem atividades econômicas de reduzida dimensão e baixo volume de receitas, muitas vezes como complemento de renda familiar.
Outra inovação relevante beneficia diretamente os microempreendedores individuais. A nova regulamentação permite a utilização da Declaração Anual Simplificada para o Microempreendedor Individual (DASN-Simei) como documento fiscal eletrônico nas operações destinadas ao consumidor final pessoa física, reduzindo custos de conformidade e simplificando o atendimento das novas exigências decorrentes da Reforma Tributária.
As mudanças contribuem para reduzir a burocracia, diminuir custos administrativos e ampliar a segurança jurídica dos pequenos negócios. Ao mesmo tempo, preservam a capacidade de acompanhamento e controle pela administração tributária, mantendo o equilíbrio entre simplificação e conformidade fiscal.
A adoção dessas medidas reafirma o compromisso do Estado brasileiro com uma implementação gradual, responsável e inclusiva da Reforma Tributária. A modernização do sistema não deve representar aumento de complexidade para os pequenos contribuintes, mas sim a construção de um ambiente mais simples, acessível e favorável ao empreendedorismo.
Com a publicação das novas normas, milhões de brasileiros que empreendem em pequena escala passam a contar com um modelo mais compatível com sua realidade, permitindo que dediquem mais tempo à geração de renda, ao desenvolvimento de seus negócios e à criação de oportunidades, com menos obrigações formais e maior simplicidade no relacionamento com a administração tributária.
As novas medidas asseguram que a simplificação prometida pela Reforma Tributária alcance também os menores empreendedores do País. Ao reduzir obrigações e adequar exigências à realidade dos pequenos negócios, o Governo Federal promove uma implementação mais eficiente, inclusiva e equilibrada do novo sistema tributário brasileiro.
Entrou em vigor a lei que amplia o limite de faturamento anual do microempreendedor individual (MEI), prevê o perdão de dívidas com a União e permite a contratação de até dois empregados. A Lei Complementar 238, de 2026, foi publicada em edição extra do Diário Oficial da União nesta quarta-feira (21).
O teto de faturamento, atualmente de R$ 81 mil por ano, passará a R$ 110 mil em 2027 e a R$ 140 mil em 2028. Os empregados deverão receber pelo menos um salário mínimo ou o piso salarial da respectiva categoria.
A norma prevê o perdão de dívidas com a União constituídas até 13 de outubro de 2026, inclusive juros e multas relacionados às contribuições do MEI. Para manter o benefício, o empreendedor deverá cumprir as condições de regularidade dos pagamentos posteriores e as exigências para formalizar a remissão dos débitos.
A lei também facilita a participação de pequenos negócios em licitações públicas, com regras específicas para contratações de menor valor. A maior parte das medidas entrará em vigor em 1º de janeiro de 2027, enquanto o novo limite de R$ 140 mil valerá a partir de 2028.
O texto teve origem no Projeto de Lei Complementar (PLP) 186/2026, aprovado pelo Senado em 15 de outubro. A proposta foi relatada pelo senador Carlos Fávaro (PSD-MT), que a classificou como “importante política pública com potencial para produzir reflexos positivos sobre a formalização econômica, a produtividade, a geração de renda e a expansão sustentável da atividade empresarial”.
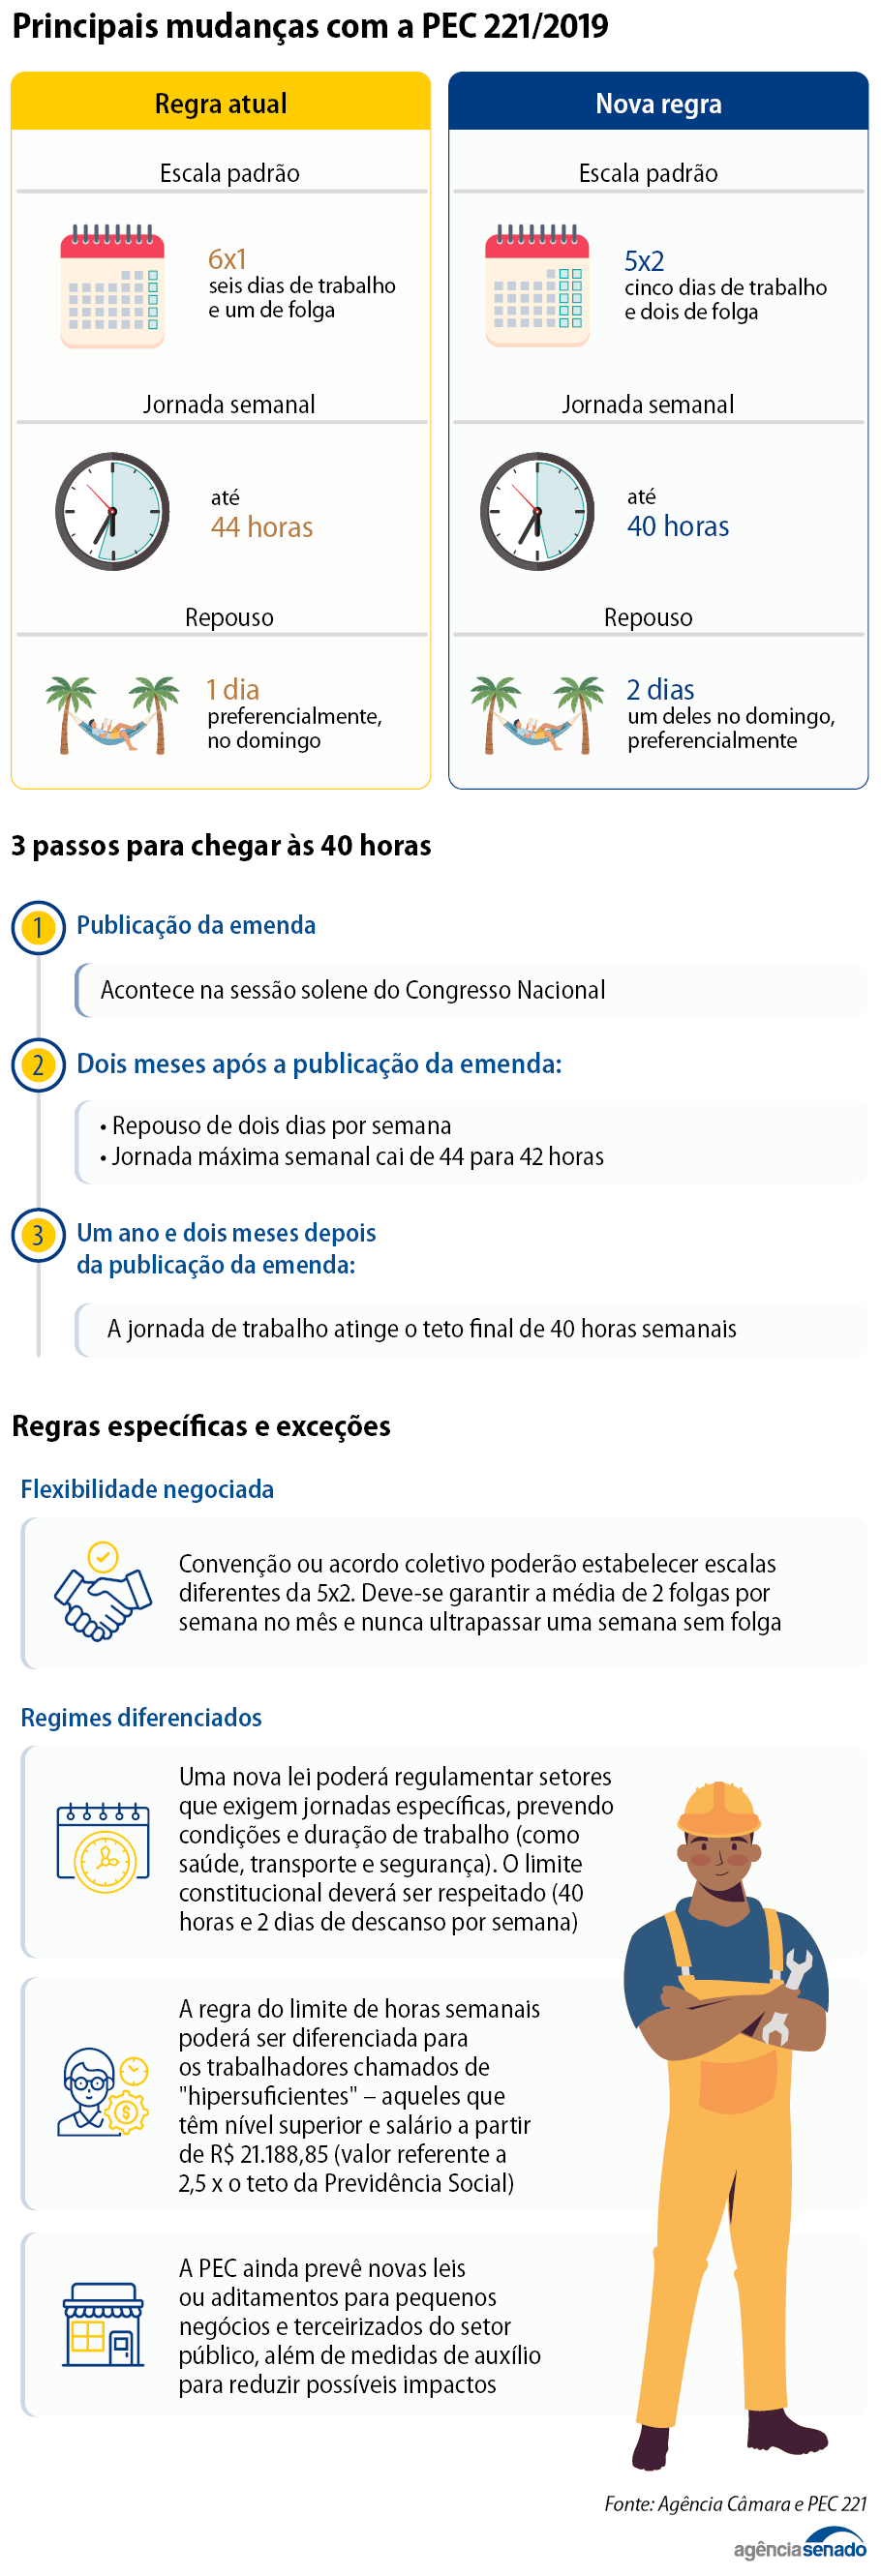
O Senado aprovou nesta quarta-feira (14) o fim da escala 6×1, de seis dias de trabalho para um dia de repouso. A PEC 221/2019 foi aprovada em dois turnos, com a mesma votação em ambos: 75 votos favoráveis e apenas um contrário. A PEC vai à promulgação.
Com a aprovação, o trabalhador terá direito a repouso semanal remunerado de dois dias, um deles preferencialmente aos domingos, sem redução salarial.
Além disso, o texto reduz a jornada máxima de trabalho semanal de 44 para 40 horas. Serão até oito horas diárias de trabalho, com possibilidade de compensação de horários e redução da jornada por acordo ou convenção coletiva de trabalho. Algumas das mudanças serão implementadas de forma progressiva.
— Neste momento, milhões de brasileiros, milhões de trabalhadores e trabalhadoras estão acompanhando esta sessão com esperança. São pessoas que conhecem na própria rotina o valor de um dia a mais de descanso. Tenho certeza absoluta de que vamos cumprir o nosso dever com absoluta responsabilidade, pensando, acima de tudo, no que é melhor para o nosso país — disse o presidente do Senado, Davi Alcolumbre, ao abrir a votação.
A proposta, que tinha como primeiro signatário o deputado federal Reginaldo Lopes (PT-MG), foi relatada pelo senador Omar Aziz (PSD-AM).
A PEC, que havia sido aprovada em maio pela Câmara e em setembro pela Comissão de Constituição e Justiça (CCJ) do Senado, foi aprovada em Plenário com calendário especial, após passar por cinco sessões de discussão em primeiro turno. Requerimento assinado por líderes e aprovado pelo Plenário dispensou as três sessões de discussão em segundo turno.
O único voto contrário foi do senador Hamilton Mourão (Republicanos-RS), que não se manifestou na sessão.
Discussão
A discussão durou mais de cinco horas. Todos os senadores que se manifestaram, governistas e de oposição, se declararam favoráveis à aprovação da PEC, ainda que com ressalvas e pedidos de mudanças futuras por parte da oposição.
— Eu vi muitos discursos, aqui, preocupados pontualmente com algumas questões, mas muito me alegra que a unanimidade do Senado vai votar a favor da PEC. A gente entra para a história, Câmara e o Senado — disse o relator Omar Aziz.
Paulo Paim (PT-RS), que se manifestou pela aprovação da proposta em diversos pronunciamentos ao longo da tramitação, não escondeu a emoção durante a sessão. Ao longo da carreira, Paim apresentou várias proposições para reduzir a jornada dos trabalhadores para 40 horas.
— Tenho certeza de que, em cada canto do Brasil, o nosso povo está cantando, está dançando, está chorando de emoção por ver que, depois de 40 anos, nós estamos dando a liberdade a eles de não terem que trabalhar de segunda a sábado — disse o senador, que comemorou a presença de trabalhadores nas galerias.
Paim, que não disputou a reeleição e encerra seu mandato no início de 2027, recebeu homenagens dos colegas.
Ao manifestar seu voto favorável, Eduardo Braga (MDB-AM), líder de seu partido, afirmou que a democracia não se encerra no pleno funcionamento das instituições e precisa chegar à mesa, à casa e à vida do trabalhador.
— Quero falar do vigilante, do atendente do supermercado, do trabalhador da construção civil que enfrenta o calor do nosso Amazonas a semana inteira e chega em casa muitas vezes sem força para conversar com a própria família. Essa é a realidade de milhares de amazonenses, e é por eles que eu voto sim — declarou.
O senador Cleitinho (Republicanos-MG) homenageou o autor da proposta, que estava presente em Plenário, e pediu “sensibilidade e consciência” dos colegas para aprovar a PEC.
— Essa luta, gente, não é de esquerda nem da direita, não; essa luta é do trabalhador. Vamos votar, vamos fazer o que nós temos que fazer aqui, que é trabalhar, é votar — disse o senador.
As senadoras Zenaide Maia (PSD-RN), Leany Lemos (PSB-DF), Jussara Lima (PSD-PI) e Dra. Eudócia (PSDB-AL) destacaram a relevância da mudança na vida das mulheres, que enfrentam jornada dupla e que, muitas vezes, são as únicas responsáveis por cuidar dos filhos e sustentá-los.
— Que tempo sobra para acompanhar a criança na escola, ajudar na tarefa, levar o filho ao médico ou, simplesmente, sentar-se e conversar com ele? — questionou Zenaide.
A senadora Eliziane Gama (PSD-MA) criticou o discurso dos que alegam que a mudança pode quebrar o país. Ela e Fabiano Contarato (PT-ES) citaram exemplos de outras conquistas dos trabalhadores que foram combatidas com esse mesmo discurso, como as férias anuais, o 13º salário e a licença-maternidade.
Ressalvas
Carlos Portinho (PL-RJ), líder de seu partido, declarou o voto favorável. Afirmou que, na vida do trabalhador, o impacto será positivo, mas que não há trabalhador sem empregador e que é preciso olhar “os dois lados da mesa”.
— Para que todos esses direitos valham, é preciso que tenha emprego. É preciso que o país produza, que gere riqueza, que distribua a riqueza entre a sociedade — disse o líder, apontando o risco de precarização do trabalho.
Apesar de declarar o voto favorável à PEC, o senador Vanderlan Cardoso (PSD-GO) defendeu mudanças futuras, que, na sua visão, podem proteger o emprego. Uma delas, presente em emenda apresentada por ele na Comissão de Constituição e Justiça (CCJ), é a jornada flexível, em que o trabalhador é pago por hora, com remuneração proporcional.
— A jornada flexível tem salário por hora, por escolha do trabalhador, com acordo por escrito. Nessa modalidade, ele pode montar o próprio horário, com férias, 13º, FGTS e previdência garantidos, e com a hora nunca abaixo do salário mínimo ou do piso da categoria — explicou.
O senador Astronauta Marcos Pontes (PL-SP) afirmou que votaria a favor do texto, mas argumentou que é preciso aumentar a produtividade, com qualificação, e dar ao trabalhador a escolha de trabalhar quantos dias quiser.
— Eu acredito que a pessoa tem que trabalhar o quanto ela acha que tem que trabalhar. Trabalhar um dia, dois dias ou trabalhar sete dias, porque o filho acabou de nascer e preciso fazer mais dinheiro — defendeu.
Na mesma linha, Magno Malta (PL-ES) afirmou que o trabalhador pode querer usar seu tempo de descanso para trabalhar. Os senadores Alan Rick (Republicanos-AC), Nelsinho Trad (PSD-MS) e Jayme Campos (União-MT) declararam voto favorável à PEC, mas defenderam uma “transição responsável” para as novas regras.
— Vamos planejar a transição como está na PEC, de maneira responsável, com diálogo, com previsibilidade. A nossa preocupação é com qualidade de vida e com condições para o nosso setor produtivo assumir, absorver essa nova jornada de trabalho — disse Jayme Campos.
A senadora Roberta Acioly (Republicanos-RR) defendeu contrapartidas do governo aos empregadores, que terão que se adaptar à mudança.
Os possíveis impactos sobre os municípios foram lembrados por Nelsinho, que teme o aumento de despesas para as prefeituras.
Emenda
Também declarando-se favorável à aprovação da PEC, o senador Oriovisto Guimarães (PSDB-PR) apresentou uma emenda, subscrita por mais 27 senadores, segundo ele para deixar claro que a proposta não terá impacto na redução de jornadas que já estejam abaixo das 40 horas semanais e que, se for o caso, haverá redistribuição de acordo com a regra dos cinco dias semanais.
A emenda foi apresentada como sendo de redação, o que não exigiria a volta do texto à Câmara caso fosse aprovada, mas o relator considerou que a mudança impactaria o mérito da proposta e, por esse motivo, recomendou a rejeição. Oriovisto retirou o destaque para votação da emenda.
O relator disse concordar que alguns pontos da proposta, como cargas horárias de setores específicos, precisarão ser regulamentados com a maior rapidez possível pelo Congresso.
Futuro
A líder do governo no Senado, senadora Teresa Leitão (PT-PE), afirmou que, mesmo após a votação, será preciso manter a vigilância e o acompanhamento, porque segundo ela já há outras propostas em tramitação com regras menos benéficas para o trabalhador.
O senador Humberto Costa (PT-PE) afirmou que o discurso da oposição tem “duas caras”. Tanto ele quanto Veneziano Vital do Rêgo (MDB-PB) lembraram que apesar do voto favorável, alguns parlamentares já se articulam para reverter as mudanças.
O líder do governo no Congresso, senador Randolfe Rodrigues (PT-AP), citou uma dessas propostas, a PEC 12/2026, apresentada pelo líder da oposição, senador Rogerio Marinho (PL-RN). A proposta prevê a possibilidade de um regime flexível, no qual o empregado receberia de acordo com as horas trabalhadas.
— É o inverso do fim da 6×1. Eles querem é isso, é o prevalecer do negociado sobre legislado, como se houvesse igualdade de armas entre patrão e empregado — disse Randolfe, que desafiou os oposicionistas a retirarem assinaturas para que a PEC 12/2026 seja arquivada.
Tanto Randolfe quanto Renan Filho (MDB-AL) criticaram a ausência de alguns senadores oposicionistas em Plenário.
Além do autor, deputado Reginaldo Lopes, também estava presente na sessão a deputada Erika Hilton (PSOL-SP), autora de outra proposta com a mesma finalidade.
Prospera MEI também reúne proposta de aumento do teto de faturamento para R$ 140 mil, contratação de um segundo funcionário e dispensa de nota fiscal nas vendas a pessoas físicas
O Governo Federal anunciou nesta terça-feira (13), no Palácio do Planalto, um conjunto de medidas voltadas a quem trabalha por conta própria e mantém um pequeno negócio. Denominadas Prospera MEI, as iniciativas buscam enfrentar dificuldades dos microempreendedores individuais, como dívidas acumuladas, limitações para crescer, dificuldade de acesso a recursos para investir e exigências burocráticas.
O conjunto reúne cinco medidas: proposta de perdão integral de dívidas tributárias, compra de dívidas bancárias pelo Governo Federal, apoio produtivo de até R$ 5 mil sem necessidade de devolução, ampliação do teto de faturamento e dispensa de emissão de nota fiscal nas vendas a pessoas físicas.
Perdão de dívidas tributárias poderá beneficiar 3,6 milhões de MEIs
O governo anunciou o envio ao Congresso Nacional de Projeto de Lei Complementar que prevê o perdão integral das dívidas dos MEIs com a União. A proposta poderá beneficiar cerca de 3,6 milhões de microempreendedores, com débitos que somam R$ 12,6 bilhões.
A medida depende de aprovação pelo Congresso. O objetivo é eliminar as pendências com a União, retirar as ações judiciais de cobrança e permitir que os empreendedores obtenham certidão negativa de débitos para desenvolver suas atividades.
A avaliação técnica da Procuradoria-Geral da Fazenda Nacional (PGFN) é de que essas dívidas são, em grande medida, irrecuperáveis. A proposta sucede iniciativas de renegociação dos débitos dos microempreendedores.
Desenrola 3.0 prevê compra de R$ 6 bilhões em dívidas bancárias
Além das dívidas tributárias, o governo anunciou uma frente voltada aos débitos dos MEIs com instituições financeiras. Foram identificados cerca de R$ 6 bilhões em dívidas desse público que poderão ser objeto da operação no âmbito do Desenrola 3.0.
A iniciativa prevê o lançamento de edital para a compra dessas carteiras pelo Governo Federal. Para participar, as instituições deverão oferecer desconto mínimo de 90% sobre o valor das dívidas. Terão prioridade na compra as carteiras oferecidas com os maiores descontos.
A negociação será realizada diretamente pelo governo com as instituições financeiras, sem necessidade de providências dos MEIs no primeiro momento. A iniciativa busca retirar o peso das dívidas e criar condições para que os empreendedores retomem suas atividades e voltem a acessar crédito.
PixMEI prevê até R$ 5 mil para investir no negócio, sem necessidade de devolução
A terceira medida é a estruturação do PixMEI, iniciativa de fomento produtivo que prevê apoio direto de até R$ 5 mil por beneficiário para melhorar a estrutura dos pequenos negócios. O recurso será não reembolsável: o empreendedor não precisará devolver o valor recebido. O objetivo é permitir investimentos que ampliem a capacidade produtiva, como a compra de equipamentos para um salão de beleza, a melhoria de uma barraca de alimentos ou a aquisição de uma moto elétrica para entregas. De acordo com a proposta, o PixMEI, ao longo de quatro anos, poderá beneficiar cerca de 1 milhão de MEIs, com aplicação de até R$ 5 bilhões no período. A proposta também prevê assistência aos empreendedores, com apoio de parceiros como o Sebrae, para ajudar na estruturação dos negócios. O programa está em fase de desenho.
Limite de faturamento poderá chegar a R$ 140 mil em 2028
O governo reforçou junto ao Congresso Nacional o pedido de aprovação da proposta de aumento do teto de faturamento anual do MEI, que não é atualizado há oito anos.
A proposta já encaminhada ao Legislativo prevê elevar o limite para R$ 110 mil em 2027 e R$ 140 mil em 2028. Também contempla a possibilidade de contratação de um segundo funcionário.
A mudança busca permitir que os microempreendedores ampliem suas vendas e desenvolvam seus negócios sem precisar deixar a categoria por ultrapassar o teto. As alterações dependem de aprovação pelo Congresso Nacional.
Decreto afasta novas obrigações fiscais nas vendas a pessoas físicas
A quinta medida é um decreto presidencial para afastar a obrigatoriedade de emissão de nota fiscal pelos MEIs nas vendas de produtos e na prestação de serviços a pessoas físicas.
O anúncio também contempla os nanoempreendedores, enquadramento destinado a quem fatura até metade do teto do MEI. Esse público ficará dispensado de abrir CNPJ e de emitir nota fiscal nas vendas a pessoas físicas.
A medida busca evitar que as mudanças tributárias acrescentem exigências burocráticas às atividades desses empreendedores.
Fonte: Ministério do Empreendedorismo, da Microempresa e da Empresa de Pequeno Porte Publicado em 15/10/2026
O Comitê Gestor do Simples Nacional (CGSN) ajustou os prazos relacionados às opções para 2027, a partir do diálogo com o Sebrae e o Conselho Federal de Contabilidade. A partir da Resolução CGSN nº 194, publicada no DOU de 28.09.2026. Com isso, microempresas e empresas de pequeno porte precisam ficar atentas a dois procedimentos diferentes:
a opção pelo Simples Nacional; e
a opção pelo regime regular do IBS e da CBS, aplicável às empresas já optantes pelo Simples Nacional.
Embora os períodos sejam parecidos, tratam de escolhas diferentes. Por isso, é importante entender cada situação.
Quais são as decisões:
1.Quero entrar ou retornar no Simples Nacional em 2027
A empresa que deseja optar pelo Simples Nacional para o ano-calendário de 2027 poderá fazer a solicitação no período de:
1º de setembro de 2026 a 15 de outubro de 2026.
A opção, quando confirmada, produzirá efeitos a partir de 1º de janeiro de 2027.
Se houver pendências
Caso a solicitação seja inicialmente indeferida por conta de débitos ou outras pendências impeditivas, a empresa poderá regularizar a situação até:
30 de outubro de 2026.
O prazo de regularização é único para todos, independente da data de ciência do indeferimento:
O novo prazo para regularizar as pendências (dia 30 de outubro) também alcança as empresas que fizeram a opção pelo Simples Nacional desde 1º de setembro; e
Como o prazo para regularizar as pendências é fixo, quanto mais o contribuinte deixar para o final, menos tempo para regularizar essas pendências ele possui.
Posso desistir da opção?
Sim. A solicitação poderá ser cancelada pelo próprio contribuinte entre:
3 de novembro e 20 de dezembro de 2026.
2.Sou optante pelo Simples e quero recolher IBS e CBS pelo regime regular
A partir da Reforma Tributária, empresas do Simples Nacional poderão optar por apurar e recolher o IBS e a CBS pelo regime regular, em vez de recolher esses tributos dentro do Documento de Arrecadação do Simples Nacional (DAS).
Para o período de janeiro a junho de 2027, essa opção poderá ser realizada entre:
1º de setembro de 2026 e 30 de outubro de 2026.
A escolha produzirá efeitos a partir de 1º de janeiro de 2027.
Posso cancelar essa opção?
Sim. O cancelamento também poderá ser realizado entre:
3 de novembro e 20 de dezembro de 2026.
Atenção: são duas decisões diferentes
É importante não confundir os procedimentos.
Opção 1: Simples Nacional
Define se a empresa estará enquadrada no Simples Nacional em 2027.
Prazo: 1º/09/2026 a 15/10/2026.
Opção 2: Regime regular do IBS e da CBS
Aplica-se às empresas do Simples Nacional que desejarem recolher IBS e CBS pelo regime regular.
Prazo: 1º/09/2026 a 30/10/2026.
Resumo rápido
Assunto
Prazo para opção
Simples Nacional 2027
01/09/2026 a 15/10/2026
Regularização de pendências para ingresso no Simples
até 30/10/2026
Regime regular do IBS e da CBS
01/09/2026 a 30/10/2026
Cancelamento das opções
03/11/2026 a 20/12/2026
Se a sua decisão for apenas ingressar ou retornar no Simples Nacional, atenção ao prazo de 15 de outubro de 2026. Para a decisão que envolve a opção pelo regime regular do IBS e da CBS, o prazo vai até 30 de outubro de 2026.
A recomendação é não deixar para os últimos dias e acompanhar as orientações disponíveis nos canais oficiais da Receita Federal e do Portal do Simples Nacional.
A Receita Federal orienta, diante de relatos de contribuintes que estão tentando realizar a opção pelo Sistema de Recolhimento em Valores Fixos Mensais dos Tributos abrangidos pelo Simples Nacional (Simei) neste mês de setembro, que o período para solicitar o enquadramento nesse regime permanece sendo o mês de janeiro.
A alteração do prazo de opção para setembro aplica-se ao Simples Nacional, e não ao Simei.
Assim, os contribuintes que deixaram de ser optantes pelo Simples Nacional ou que possuem registro de exclusão futura do regime e desejam ingressar ou permanecer no Simples Nacional em 2027 podem realizar a solicitação de opção até 30 de setembro de 2026.
No caso do MEI, a solicitação de opção pelo Simei deverá ser realizada em janeiro de 2027, observados os requisitos para enquadramento.
O ministro André Mendonça, do Supremo Tribunal Federal (STF), prorrogou por mais 90 dias a suspensão da aplicação de multas e outras sanções ligadas à inclusão de fatores de riscos psicossociais nas regras de gerenciamento de riscos no ambiente de trabalho. A decisão, na Arguição de Descumprimento de Preceito Fundamental (ADPF) 1316, visa buscar uma solução consensual para a controvérsia.
Na ação, a Confederação Nacional dos Estabelecimentos de Ensino (Confenen) questiona alterações da Norma Regulamentadora 1 (NR-1) do Ministério do Trabalho e Emprego (MTE) que passaram a exigir identificação, avaliação e gerenciamento de fatores de riscos psicossociais relacionados ao trabalho, sob pena de multa. Segundo a confederação, as regras não definem parâmetros claros para orientar empregadores e fiscalizadores sobre a forma de avaliação desses fatores nem os requisitos necessários para a aplicação de penalidades.
Em junho, o ministro suspendeu a entrada em vigor das sanções por 90 dias e encaminhou a controvérsia ao Núcleo de Solução Consensual de Conflitos (Nusol) do STF, em decisão referendada pelo Plenário do STF. Após a primeira reunião de conciliação, em 14 de setembro, a Confederação Nacional de Saúde (CNSaúde) e a Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC) pediram a prorrogação do prazo, visando à continuidade das tratativas.
A Advocacia-Geral da União (AGU), por sua vez, apresentou pedido para que a controvérsia seja submetida à Câmara de Promoção de Segurança Jurídica no Ambiente de Negócios (Sejan). Em relação a esse ponto, o relator solicitou que a AGU apresente, em cinco dias, informações complementares sobre as razões do pedido.
Os contribuintes paulistas – pessoas físicas ou jurídicas – passarão a contar com uma Certidão Única de Débitos. O documento reunirá informações sobre débitos tributários administrados pela Secretaria da Fazenda e Planejamento de São Paulo (Sefaz-SP) e em relação aos já inscritos na dívida ativa, sob gestão da Procuradoria Geral do Estado (PGE-SP).
A medida entra em vigor no próximo dia 15. Segundo nota da Secretaria da Fazenda paulista, o objetivo é facilitar a comprovação de regularidade fiscal em processos administrativos, licitações, operações de crédito e outras situações que exijam a apresentação da certidão.
O documento será eletrônico, emitido por meio do Portal Sistema de Débitos (Sideb), de forma gratuita. A certidão terá validade de 90 dias, a contar da emissão. Para contribuintes inscritos no Cadastro Fiscal Positivo da PGE, esse prazo será de 180 dias.
Quanto às vantagens para a administração, há a possibilidade de se ter uma visão geral e centralizada dos débitos de determinado contribuinte, independentemente da fase em que tais débitos se encontram (inscrito ou não em dívida ativa). Além disso, assim como haverá redução dos procedimentos burocráticos e do custo para a emissão da certidão para o contribuinte, também haverá para a Sefaz e PGE.
Hoje, a Sefaz-SP emite eletronicamente certidões negativas de débito. Entre 2025 e este ano foram emitidas 28.675.913 dessas certidões, sendo 15.706.243 no ano passado e 12.969.670 até 31 de agosto deste ano. Já a PGE emitiu, no ano de 2025, 13.667.926 certidões negativas on-line. Só este ano, 6.999.877.
A Certidão Única de Débitos foi regulamentada pela Resolução Conjunta SFP-PGE nº 1/2026. Sua criação atende ao disposto no artigo 2° do Decreto n° 66.127, de 2021. Segue ainda os deveres impostos à administração pelo artigo 3º da Lei Complementar nº 225, de 2026, que instituiu o Código de Defesa do Contribuinte, como o de facilitar o cumprimento das obrigações tributárias.
Para o advogado tributarista e contabilista Marcio Alabarce, sócio do Canedo, Costa, Pereira e Alabarce Advogados, a medida representa um avanço em termos de simplificação administrativa. “A União já utiliza a certidão conjunta há tempos, a novidade paulista aproxima a documentação estadual dessa lógica”, afirma.
O cuidado que deve ser tomado, segundo Alabarce, é evitar que essa unificação também concentre os problemas. Isso porque, diz ele, um erro ou pendência em qualquer das bases pode impedir o contribuinte de obter o documento.
Se esse problema não ocorrer, para o contabilista, o contribuinte passará a ter menos trabalho para provar sua situação fiscal. “Para quem administra a documentação de muitos contribuintes, essas economias marginais de tempo representam ganho importante de eficiência. Nesse contexto, a principal vantagem é a redução de burocracia agregada”, diz.
Renato Marcon, sócio da área tributária do Martorelli Advogados, destaca que, com um único documento, o Estado de São Paulo encerra a necessidade de consultas separadas para a comprovação da regularidade fiscal. “Na prática, essa simplificação acelera processos críticos, que vão desde a obtenção de financiamentos e participação em licitações até o fechamento de contratos e operações societárias”, afirma.
Para Marcon, mais do que eficiência administrativa, a medida entrega inteligência tributária. “Porque permite antecipar passivos fiscais, antes que eles comprometam novos projetos, fortalecendo a conformidade fiscal integrada de grupos com matriz e filiais”, explica.
Fonte: Apet – Associação Paulista de Estudos Tributários Publicado em 25/09/2026
A Lei 15.513/26 prorroga até 2031 os incentivos fiscais para doações e patrocínios destinados ao Programa Nacional de Apoio à Atenção Oncológica (Pronon) e ao Programa Nacional de Apoio à Atenção da Saúde da Pessoa com Deficiência (Pronas/PCD). A norma altera a Lei 12.715/12, que instituiu os dois programas.
O Pronon e o Pronas/PCD permitem que pessoas físicas e jurídicas deduzam do Imposto de Renda valores destinados a projetos previamente aprovados pelo Ministério da Saúde. Os recursos financiam ações de prevenção e combate ao câncer e de atenção à saúde da pessoa com deficiência, incluindo tratamento, reabilitação, pesquisas e formação de profissionais.
Antes da nova lei, a possibilidade de dedução estava prevista até 2025 para pessoas físicas e até 2026 para pessoas jurídicas. A nova lei prorrogou apenas o prazo das pessoas jurídicas até 2031.
Sancionada pelo presidente em exercício, Geraldo Alckmin, a nova lei foi publicada no Diário Oficial da União desta quarta-feira (23). O texto tem origem no Projeto de Lei 6231/19, do deputado Sergio Souza (MDB-PR), aprovado pela Câmara dos Deputados e pelo Senado Federal.
Fonte: Agência Câmara de Notícias Publicado em 25/09/2026
Segundo o Valor Econômico, o split payment, sistema de arrecadação da reforma tributária, será disponibilizado no segundo semestre de 2027 de forma gradual e facultativa, inicialmente apenas em operações entre empresas (B2B). A Receita Federal afirma que ainda não é possível definir se a obrigatoriedade começará em 2028 e destaca que há desafios técnicos para ampliar a ferramenta às vendas para pessoas físicas e a outros meios de pagamento. Na primeira fase, o sistema abrangerá TEF, TED, boletos e Pix entre empresas, enquanto cartões, criptomoedas e pagamentos não eletrônicos ficarão de fora. A reportagem ressalta que operações com MEIs também não estarão sujeitas ao split, por não envolverem CBS e IBS, enquanto empresas do Simples Nacional poderão utilizar a ferramenta. O mecanismo busca garantir a quitação dos novos tributos e, consequentemente, o direito ao crédito do adquirente, reduzindo a dependência da adimplência do fornecedor.