Autor: BLOG

Simples Nacional e IBS/CBS: Impactos para fornecedor e cliente

A possibilidade de o optante pelo Simples Nacional apurar IBS e CBS pelo regime regular exige análise que ultrapassa a carga tributária da própria empresa, especialmente nas relações B2B, em que o crédito apropriável pelo adquirente poderá influenciar preço e competitividade.

A reforma tributária do consumo preservou o tratamento diferenciado conferido às microempresas e empresas de pequeno porte, mas introduziu uma decisão relevante para os optantes pelo Simples Nacional.

A partir de 2027, essas empresas poderão manter o IBS e a CBS no regime unificado ou optar pela apuração e pelo recolhimento desses tributos segundo o regime regular, permanecendo no Simples Nacional em relação aos demais tributos abrangidos pelo regime.

A possibilidade está disciplinada no art. 41, § 3º, da LC 214/25, segundo o qual os optantes pelo Simples Nacional poderão exercer a opção de apurar e recolher IBS e CBS pelo regime regular, hipótese em que os dois tributos serão apurados de acordo com as regras gerais previstas na própria lei complementar.

A LC 123/06, com as alterações promovidas no contexto da regulamentação da reforma tributária, estabelece que a opção produzirá efeitos por semestre. Na redação atual do art. 13, §§ 9º e 10, a escolha é irretratável para cada período e deve ser exercida nos meses de setembro e março imediatamente anteriores aos semestres iniciados, respectivamente, em janeiro e julho.

Embora a discussão normalmente seja apresentada sob a perspectiva da empresa optante pelo Simples Nacional, os efeitos dessa escolha alcançam também seus clientes. Isso ocorre porque a forma de apuração escolhida pelo fornecedor interfere diretamente no regime de creditamento aplicável às aquisições realizadas por contribuintes sujeitos ao regime regular do IBS e da CBS.

A permanência do IBS e da CBS no Simples Nacional

Caso a microempresa ou empresa de pequeno porte não exerça a opção pelo regime regular, IBS e CBS permanecerão integrados à sistemática do Simples Nacional.

Nessa hipótese, o art. 47, § 9º, I, da LC 214/25 veda ao próprio optante a apropriação de créditos de IBS e CBS relativos às suas aquisições. Em contrapartida, o inciso II do mesmo dispositivo assegura ao adquirente sujeito ao regime regular o direito ao crédito correspondente aos valores de IBS e CBS pagos na aquisição de bens e serviços do optante, limitado ao montante devido por meio do Simples Nacional.

Em relação ao IBS, a mesma regra foi incorporada ao regulamento aprovado pela resolução CGIBS 6/26. O art. 49 estabelece que, quando o imposto for pago por meio do Simples Nacional, sem opção pelo regime regular, o optante não poderá apropriar créditos e o adquirente sujeito ao regime regular poderá se creditar apenas do montante equivalente ao IBS devido pelo fornecedor no regime favorecido.

O ponto central, portanto, é que o crédito do adquirente não corresponderá, nessa situação, à aplicação da alíquota regular de IBS e CBS sobre o valor da operação. O crédito estará relacionado à parcela desses tributos efetivamente devida pelo fornecedor dentro do Simples Nacional.

Essa característica produz consequência relevante para as relações entre empresas.

A opção pelo regime regular do IBS e da CBS

A segunda possibilidade consiste em manter a empresa como optante pelo Simples Nacional, mas apurar IBS e CBS segundo o regime regular.

Nessa hipótese, as parcelas relativas aos dois tributos deixam de ser cobradas pelo regime único e a empresa passa a observar, para IBS e CBS, as regras gerais de incidência, apuração e não cumulatividade estabelecidas pela LC 214/25.

O regime regular compreende a apuração dos débitos decorrentes das operações realizadas pelo contribuinte e dos créditos admitidos pela legislação em relação às suas aquisições. A apuração é mensal e consolidará as operações realizadas por todos os estabelecimentos do contribuinte.

Portanto, a análise da opção não pode se restringir à comparação entre a alíquota atualmente suportada no Simples Nacional e a alíquota nominal do IBS e da CBS no regime regular.

Ao optar pelo regime regular, a empresa passa a integrar de forma mais ampla a sistemática da não cumulatividade, o que exige considerar os créditos potencialmente apropriáveis sobre suas aquisições. A carga efetiva dependerá, entre outros fatores, da composição dos custos e despesas, das características da atividade, das alíquotas incidentes nas operações de entrada e saída e da existência de regimes diferenciados ou específicos.

Uma empresa comercial ou industrial que tenha volume expressivo de aquisições tributadas poderá apresentar resultado bastante distinto daquele verificado em uma empresa cuja estrutura de custos esteja concentrada em itens que não geram créditos na mesma proporção.

É justamente por essa razão que a opção precisa ser objeto de modelagem específica para cada negócio.

O impacto para o adquirente

Do ponto de vista do cliente, a questão ganha especial relevância nas operações B2B.

Um contribuinte sujeito ao regime regular do IBS e da CBS poderá adquirir o mesmo produto ou serviço de fornecedores submetidos a formas distintas de apuração. Um fornecedor poderá manter IBS e CBS no Simples Nacional, enquanto outro poderá ter optado pelo regime regular.

No primeiro caso, como visto, o crédito ficará limitado ao montante de IBS e CBS devido pelo fornecedor dentro do Simples Nacional.

No segundo, a operação estará submetida à sistemática própria do regime regular, observadas as regras gerais de creditamento e as particularidades aplicáveis à operação.

Como consequência, fornecedores que apresentem preços nominais semelhantes poderão produzir custos econômicos distintos para o adquirente, especialmente quando este tiver direito à apropriação dos respectivos créditos.

Em uma análise de compras, o preço deixa de ser a única variável tributária relevante. Também passa a ser necessário identificar o montante do crédito recuperável decorrente daquela aquisição.

Em termos econômicos, e apenas para fins de comparação entre propostas comerciais, o raciocínio pode ser compreendido pela consideração do preço da aquisição líquido dos créditos tributários efetivamente aproveitáveis pelo comprador.

Isso não significa que o fornecedor que permanecer integralmente no Simples Nacional será necessariamente menos competitivo. A conclusão dependerá da composição do preço, da margem, das condições comerciais, do prazo, da qualidade, da logística e de diversas outras características da relação contratual.

O que se altera é a quantidade de informações necessárias para realizar uma comparação econômica adequada.

Uma mudança relevante em relação ao PIS e à Cofins

A análise ganha relevância adicional quando se compara o tratamento aplicável em 2026 com aquele que vigorará a partir de 2027.

No atual regime não cumulativo do PIS e da Cofins, as leis 10.637/02 e 10.833/03 disciplinam as hipóteses de creditamento das contribuições. O Ato Declaratório Interpretativo RFB 15/07 reconhece expressamente a possibilidade de desconto de créditos calculados sobre aquisições de bens e serviços de pessoas jurídicas optantes pelo Simples Nacional.

Assim, em 2026, quando a aquisição de bem ou serviço estiver inserida nas hipóteses legais de creditamento, o adquirente submetido ao regime não cumulativo poderá, em regra, calcular os créditos de PIS e Cofins mediante as alíquotas de 1,65% e 7,6%, respectivamente, totalizando 9,25%, observadas as limitações, exceções e regimes específicos previstos na legislação.

A partir de 2027, a sistemática será distinta para as aquisições realizadas de optantes pelo Simples Nacional que mantiverem IBS e CBS dentro do regime unificado.

Nessas situações, o crédito do adquirente sujeito ao regime regular estará vinculado ao montante de IBS e CBS cobrado por meio do Simples Nacional, conforme determina o art. 47, § 9º, da LC 214/25.

A alteração merece atenção especialmente das empresas que mantêm parcela relevante de suas aquisições junto a fornecedores do Simples Nacional. A substituição do PIS e da Cofins pela CBS modifica não apenas os tributos incidentes, mas também a lógica aplicável ao crédito decorrente das aquisições desses fornecedores.

A opção deve considerar competitividade, créditos e operação

A decisão pelo regime regular do IBS e da CBS não deve ser tomada apenas com base na carga tributária própria. O perfil dos clientes também importa.

Nas relações B2B, o crédito apropriável pelo adquirente pode influenciar o custo da aquisição e a comparação entre fornecedores. Ainda assim, isso não significa que a opção pelo regime regular será sempre mais vantajosa.

A empresa precisará avaliar, em conjunto, os débitos nas saídas, os créditos sobre as entradas, os efeitos sobre margem e preço e o impacto para seus clientes.

Também devem ser considerados os aspectos operacionais, já que a apuração regular exige maior controle sobre documentos fiscais, cadastros, sistemas e créditos.

Assim, o chamado Simples Nacional híbrido deve ser analisado sob três perspectivas: tributária, comercial e operacional.

O adquirente também precisa revisar sua cadeia de fornecedores

A preparação para 2027 não deve ocorrer apenas entre os optantes pelo Simples Nacional.

As empresas submetidas ao regime regular também precisam identificar a participação dos fornecedores do Simples em suas aquisições e avaliar o impacto que a nova sistemática produzirá sobre os créditos tributários.

Esse levantamento é especialmente importante para empresas que projetam seus custos considerando a recuperação dos tributos incidentes nas aquisições.

A partir de 2027, a simples identificação de que o fornecedor é optante pelo Simples Nacional poderá não ser suficiente. Também será relevante conhecer a forma pela qual esse fornecedor está apurando IBS e CBS.

A informação pode repercutir sobre projeções de créditos, orçamento, formação do custo de aquisição e negociação comercial.

Também poderá surgir a necessidade de revisar procedimentos internos de cadastro e homologação de fornecedores, bem como cláusulas contratuais relacionadas à tributação, formação de preço e alteração do regime aplicável.

Isso não significa que o regime tributário deva se tornar um critério isolado de seleção de fornecedores. Significa apenas que, em determinadas cadeias, seus efeitos econômicos não poderão mais ser desconsiderados.

Fonte: Portal Migalhas
Publicado em 25/09/2026

Prazo de guarda de documentos fiscais

Diante da corriqueira dúvida quanto à necessidade da guarda de documentos fiscais e trabalhistas, bem como acerca de quais efetivamente precisam ser guardados e os períodos que precisam permanecer em posse das empresas, seguem os esclarecimentos pertinentes.

Basicamente, os documentos fiscais devem ser armazenados pelo período de cinco anos, uma vez que a legislação tributária determina que o Fisco possui o aludido período para solicitar a apresentação de tais documentos e, caso a empresa não os possua, pode ser autuada em virtude da não apresentação.

Trata-se dos termos legais previstos no Código Tributário Nacional pelos institutos da “decadência” e da “prescrição”. Apesar de serem institutos complexos, podemos resumir a questão, de forma não-técnica (juridicamente imprecisa), com o fim de otimizar a gestão empresarial, em dois pontos:

1) A decadência é o direito que o Fisco tem de, por cinco anos, solicitar a apresentação de documentos fiscais. Isto é, desde o período em que o tributo for devido, o Fisco terá cinco anos para verificar se a empresa o declarou corretamente, se há alguma irregularidade nos lançamentos etc.

Apenas para fins informativos, fazemos constar que a decadência, em verdade, ocorre antes do “lançamento” do tributo, isto é, antes de o crédito tributário ser formalmente constituído, o que pode ocorrer em algumas hipóteses: (a) entrega das declarações pertinentes pelo contribuinte (DCTF, GIA, GFIP etc.); (b) apuração pelo Fisco dos valores devidos e emissão de cobrança (por exemplo, IPTU, IPVA etc.); (c) entrega da declaração pelo contribuinte e, com os dados desta, apontamento do tributo devido (por exemplo, Imposto de Renda).

2) E a prescrição, por sua vez, é o direito do Fisco de promover a cobrança judicial dos créditos tributários. Isto é, desde a data do “lançamento” do débito, a autoridade fazendária possui cinco anos para ajuizar a competente execução fiscal.

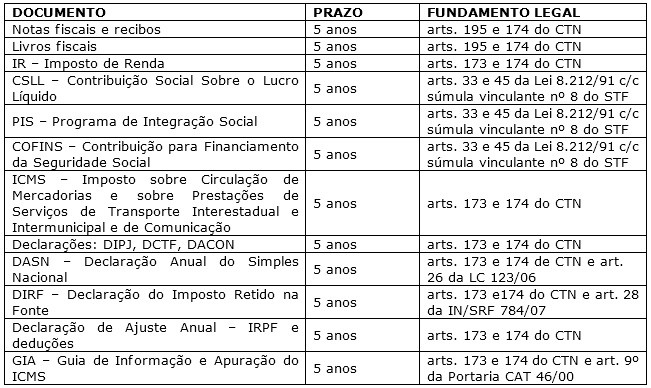
Neste ponto, salientamos que há inúmeras outras particularidades que revestem tais institutos. Entretanto, a alusão a tais características é indiferente para a questão da guarda dos documentos fiscais. Portanto, para facilitar a visualização, segue tabela, extraída do site “fecomercio”, contendo descrição dos tributos, períodos de armazenamento e respectiva fundamentação legal:

TRIBUTÁRIO

Salientamos, contudo, que tais orientações são apenas de ordem fiscal, não sendo aplicáveis aos documentos trabalhistas, para os quais vigoram os seguintes prazos, conforme tabela abaixo:

TRABALHISTA/PREVIDENCIÁRIO

Fonte: Jusbrasil
Publicado em 25/09/2026

Receita Federal registra mais de 181 mil solicitações de opção pelo Simples Nacional

A Receita Federal divulgou o balanço das solicitações de opção pelo Simples Nacional e pelo regime regular de apuração do IBS e da CBS. Até 18 de setembro de 2026, foram registradas 181.172 solicitações de opção pelo Simples Nacional e 165.034 solicitações pelo regime regular do IBS e da CBS.

Entre os pedidos de opção pelo Simples Nacional, 61.623 foram deferidos, enquanto 119.549 foram indeferidos. Os contribuintes que tiveram a solicitação indeferida ainda estão dentro do prazo legal para regularizar as pendências impeditivas.

Prazo para regularização

O prazo para regularização é de 30 dias corridos, contados a partir da ciência do Termo de Indeferimento.

Dentro desse período, o contribuinte deve regularizar as pendências apontadas no termo ou, quando entender que o indeferimento é indevido, apresentar a contestação cabível. A regularização dentro do prazo permite o prosseguimento da solicitação de opção pelo regime.

Os números divulgados correspondem às solicitações recebidas até 18 de setembro e serão atualizados à medida que novos pedidos forem realizados.

Além da regularização das pendências, os contribuintes devem observar o prazo geral para solicitação de opção pelo Simples Nacional para 2027, que termina em 30 de setembro de 2026. A opção, se deferida, produzirá efeitos a partir de 1º de janeiro de 2027.

Informações sobre os procedimentos de opção, acompanhamento das solicitações e regularização de pendências estão disponíveis nos canais oficiais da Receita Federal.

Fonte: Conselho Regional de Contabilidade do Estado de São Paulo

A escolha pelo Simples Híbrido é definitiva?

O empreendedor que optar pelo regime tributário do Simples Híbrido não pode mais voltar atrás? Para ajudar empreendedores a tirar essa e outras dúvidas sobre a implementação da Reforma Tributária, a Agência Sebrae de Notícias publica matérias que buscam desmistificar as fake news que circulam nas redes sociais sobre as mudanças tributárias.

Hoje, as empresas enquadradas no Simples Nacional recolhem todos os tributos em uma única guia, o DAS. O Simples Híbrido é uma opção criada com a Reforma Tributária, em que o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS) são recolhidos separadamente da guia única.

O benefício de recolher CBS e IBS separadamente é que a empresa pode aproveitar créditos tributários nas suas compras, além de gerar créditos integrais para seus clientes, quando eles são outras empresas.

A escolha pelo Simples Híbrido é definitiva e o empresário não poderá voltar atrás?

É FAKE NEWS. A opção pelo Simples tradicional ou pelo Simples Híbrido não é definitiva. O empresário poderá alterar o regime até duas vezes por ano, conforme a necessidade do seu negócio.

A legislação estabeleceu duas janelas anuais para solicitação de opção e períodos correspondentes para cancelamento (em caso de arrependimento). A validade do regime escolhido passa a vigorar no semestre seguinte e permanece ativa até que uma nova solicitação seja feita pelo contribuinte.

Confira os prazos:

Janela de opção
1º a 30 de setembro

Janela de cancelamento (arrependimento)
1º a 30 de novembro

Início da validade do regime escolhido
1º de janeiro do ano seguinte

Atenção: a primeira janela de opção oficial ocorrerá de 1º a 30 de setembro de 2026, para que o regime escolhido entre em vigor a partir de 1º de janeiro de 2027.

Fonte: Sebrae
Publicado em 25/09/2026

Emendas parlamentares e o terceiro setor

A relação entre emendas parlamentares e o terceiro setor no Brasil configura um dos eixos mais relevantes da engrenagem contemporânea de execução de políticas públicas. Trata-se de um arranjo institucional que conecta o Poder Legislativo, a administração pública e as organizações da sociedade civil (OSCs), criando uma dinâmica híbrida de formulação, financiamento e implementação de iniciativas sociais.

Ao longo das últimas décadas, o Brasil consolidou um modelo no qual o orçamento público não apenas reflete diretrizes do Executivo, mas também incorpora, de forma estruturada, a participação do Legislativo na alocação de recursos. Nesse cenário, as emendas parlamentares emergem como instrumento legítimo de direcionamento orçamentário, permitindo maior aderência das políticas públicas às demandas regionais e locais.

Paralelamente, o terceiro setor evoluiu de um conjunto heterogêneo de iniciativas sociais para um ecossistema mais organizado, com crescente profissionalização, especialização temática e capacidade de execução. A interseção entre esses dois vetores — orçamento parlamentar e capacidade operacional das OSCs — constitui um campo estratégico de análise sob a ótica política e econômica.

Fundamentos institucionais das emendas parlamentares

As emendas parlamentares são mecanismos previstos no processo orçamentário brasileiro que permitem aos membros do Congresso Nacional influenciar diretamente a destinação de recursos públicos. Elas estão inseridas no ciclo de planejamento e execução do orçamento, que envolve instrumentos como o Plano Plurianual (PPA), a Lei de Diretrizes Orçamentárias (LDO) e a Lei Orçamentária Anual (LOA).

Do ponto de vista institucional, as emendas reforçam o princípio de equilíbrio entre os poderes, ampliando a capacidade do Legislativo de participar ativamente da definição de prioridades orçamentárias. Esse modelo contribui para a descentralização decisória e para a incorporação de demandas territoriais específicas no planejamento público.

As principais categorias de emendas incluem:

  • Emendas Individuais: apresentadas por parlamentares de forma individual, com execução obrigatória quando atendidos os requisitos legais;
  • Emendas de Bancada: propostas coletivamente por parlamentares de um mesmo estado, geralmente com foco em projetos estruturantes regionais;
  • Emendas de Comissão: vinculadas a comissões temáticas do Congresso, refletindo prioridades setoriais;
  • Emendas de Relator: historicamente associadas à coordenação do orçamento, com papel relevante na consolidação das propostas.

A institucionalização das emendas impositivas, especialmente a partir de mudanças constitucionais recentes, introduziu maior previsibilidade na execução orçamentária, reduzindo a discricionariedade e fortalecendo a segurança jurídica dos repasses.

O terceiro setor no contexto econômico brasileiro

O terceiro setor desempenha um papel significativo na economia brasileira, tanto em termos de geração de emprego quanto na provisão de serviços sociais. As OSCs atuam em áreas diversas, incluindo saúde, educação, assistência social, cultura, meio ambiente e desenvolvimento comunitário.

Do ponto de vista econômico, essas organizações operam em um modelo híbrido de financiamento, combinando recursos públicos, doações privadas, parcerias institucionais e receitas próprias. Essa diversificação de fontes contribui para a sustentabilidade financeira, ao mesmo tempo em que exige estruturas de gestão mais sofisticadas.

A Lei nº 13.019/2014, conhecida como Marco Regulatório das Organizações da Sociedade Civil (MROSC), estabeleceu diretrizes claras para a relação entre o Estado e as OSCs, incluindo regras para celebração de parcerias, execução de recursos e prestação de contas. Esse marco regulatório representa um avanço na padronização e na segurança jurídica das relações institucionais.

Convergência entre emendas parlamentares e OSCs

A interação entre emendas parlamentares e o terceiro setor ocorre principalmente por meio de parcerias formalizadas com a administração pública. Essas parcerias são operacionalizadas através de instrumentos jurídicos como termos de fomento e termos de colaboração, que definem responsabilidades, metas e critérios de execução.

Essa convergência pode ser compreendida como uma estratégia de alocação eficiente de recursos, na medida em que combina:

  • A capacidade de direcionamento político das emendas;
  • A capilaridade territorial das OSCs;
  • A expertise técnica acumulada pelas organizações.

Esse modelo permite que políticas públicas sejam implementadas de forma mais próxima das realidades locais, respeitando especificidades regionais e ampliando o alcance das ações governamentais.

Dinâmica econômica dos recursos

Os recursos provenientes de emendas parlamentares destinados ao terceiro setor representam uma parcela relevante do fluxo financeiro das OSCs. Do ponto de vista macroeconômico, esses recursos contribuem para:

  • A dinamização de economias locais, especialmente em municípios de menor porte;
  • A geração de emprego direto e indireto;
  • O fortalecimento de cadeias produtivas associadas aos serviços sociais.

Além disso, a previsibilidade associada às emendas impositivas permite que as organizações realizem planejamento financeiro mais estruturado, otimizando a alocação de recursos e reduzindo incertezas operacionais.

A execução desses recursos envolve múltiplos agentes — parlamentares, órgãos públicos, OSCs e órgãos de controle — configurando uma cadeia de valor complexa, na qual cada etapa influencia o resultado final.

Governança e estrutura de gestão

A gestão de recursos oriundos de emendas parlamentares requer das OSCs um nível elevado de organização institucional. Isso inclui:

  • Planejamento estratégico alinhado às diretrizes dos projetos;
  • Estruturas de controle financeiro e contábil;
  • Monitoramento de metas e indicadores;
  • Processos de prestação de contas em conformidade com a legislação.

A governança, nesse contexto, atua como elemento estruturante, garantindo que os recursos sejam aplicados de forma eficiente e em conformidade com os objetivos estabelecidos. Conselhos deliberativos, auditorias e políticas internas de integridade são componentes importantes dessa estrutura.

Papel dos órgãos de controle

A execução de recursos públicos por OSCs está sujeita à supervisão de órgãos de controle, como tribunais de contas, controladorias e ministérios públicos. Esses órgãos desempenham função essencial na verificação da conformidade legal, na fiscalização da execução e na promoção da transparência.

A atuação dos órgãos de controle contribui para o aprimoramento contínuo do sistema, incentivando boas práticas de gestão e fortalecendo a confiança institucional. Ao mesmo tempo, estimula a adoção de padrões mais elevados de accountability por parte das organizações.

Eficiência na execução de políticas públicas

A participação do terceiro setor na execução de políticas públicas financiadas por emendas parlamentares pode ser analisada sob a ótica da eficiência econômica. A combinação de flexibilidade operacional e proximidade com o público beneficiário permite maior adaptação das ações às necessidades locais.

Esse arranjo contribui para a redução de custos de transação e para a melhoria na entrega de serviços, especialmente em contextos onde a atuação direta do Estado enfrenta limitações logísticas ou estruturais.

Além disso, a diversidade de organizações envolvidas favorece a experimentação de diferentes modelos de intervenção, ampliando o repertório de soluções disponíveis para desafios sociais complexos.

Transparência e informação

A transparência é um componente central na relação entre emendas parlamentares e terceiro setor. A disponibilização de informações sobre a destinação e execução dos recursos permite o acompanhamento por parte da sociedade e dos stakeholders institucionais.

Ferramentas digitais, portais de transparência e sistemas de monitoramento têm sido utilizados para ampliar o acesso a dados e facilitar a análise das informações. Esse movimento está alinhado com tendências globais de governo aberto e uso de tecnologia na gestão pública.

Impacto no desenvolvimento regional

A alocação de recursos via emendas parlamentares para OSCs tem impacto direto no desenvolvimento regional. Projetos financiados nesses moldes frequentemente atuam em áreas como infraestrutura social, capacitação profissional, saúde preventiva e inclusão social.

Essas iniciativas contribuem para a redução de desigualdades regionais, promovendo maior equilíbrio no acesso a serviços e oportunidades. A atuação das OSCs, nesse contexto, funciona como um catalisador de desenvolvimento, potencializando os efeitos dos investimentos públicos.

Integração com o setor privado

Em muitos casos, as OSCs que recebem recursos de emendas parlamentares também estabelecem parcerias com o setor privado, criando modelos híbridos de financiamento e execução. Essa integração amplia a capacidade de mobilização de recursos e favorece a sustentabilidade dos projetos.

Do ponto de vista econômico, essa interação contribui para a formação de ecossistemas colaborativos, nos quais diferentes atores compartilham responsabilidades e competências na busca por soluções sociais.

Tendências de evolução

O cenário aponta para uma continuidade na relevância das emendas parlamentares como instrumento de política pública. Ao mesmo tempo, observa-se uma evolução no perfil do terceiro setor, com maior profissionalização e adoção de práticas de gestão mais sofisticadas.

A incorporação de tecnologia, o uso de dados para tomada de decisão e a ampliação de mecanismos de avaliação de resultados são tendências que tendem a fortalecer esse arranjo institucional.

Considerações finais

A interação entre emendas parlamentares e o terceiro setor representa uma dimensão importante da governança pública no Brasil. Trata-se de um modelo que combina descentralização, participação política e capacidade operacional das organizações da sociedade civil.

Sob a perspectiva política e econômica, esse arranjo contribui para a ampliação do alcance das políticas públicas, para a dinamização de economias locais e para o fortalecimento institucional das OSCs.

A continuidade e o aprimoramento desse modelo dependem da articulação entre diferentes atores e da evolução constante das práticas de gestão, transparência e coordenação. Nesse sentido, o terceiro setor se consolida como um componente relevante na estrutura de provisão de serviços públicos e na promoção do desenvolvimento social e econômico.

Artigo escrito por Philipe Melo

Philipe Cerqueira de Melo é COO da Andes Global, plataforma que conecta Japão e América Latina por meio de compliance, tecnologia, logística e marketing de influência. Doutor em Administração pela UFBA e egresso do OneMBA Global (FGV São Paulo), combina experiência em educação, gastronomia e gestão para construir projetos inovadores que unem culturas, ampliam reconhecimento simbólico e fortalecem a confiança em negócios globais.

Fonte: Portal de Economia e Política (meer.com)
Publicado em 15/09/2026

Receita Federal alerta: começou o prazo para opção pelo Simples Nacional e para a escolha do modelo de recolhimento do IBS e da CBS em 2027

Empresas têm até 30 de setembro para solicitar ingresso no Simples Nacional e definir a forma de recolhimento dos novos tributos da Reforma Tributária sobre o Consumo

Receita Federal alerta que teve início nesta terça-feira, 1º de setembro de 2026, o prazo para que microempresas e empresas de pequeno porte realizem a opção pelo Simples Nacional para o ano-calendário de 2027 e, também, para que as empresas já optantes pelo regime, ou que venham a optar, façam sua escolha quanto à forma de recolhimento da Contribuição sobre Bens e Serviços (CBS) e do Imposto sobre Bens e Serviços (IBS). O prazo se encerra em 30 de setembro de 2026.

A mudança decorre das adaptações do Simples Nacional à Reforma Tributária sobre o Consumo. Pela primeira vez, a opção pelo regime deixa de ocorrer em janeiro e passa a ser realizada em setembro do ano anterior ao de produção dos efeitos.

O que deve ser feito em setembro?

Neste mês, existem duas decisões distintas, a depender da situação da empresa:

1. Empresas que desejam ingressar no Simples Nacional em 2027

As empresas que atualmente não são optantes pelo Simples Nacional e desejam aderir ao regime em 2027, devem formalizar a solicitação entre 1º e 30 de setembro de 2026. A opção, se deferida, produzirá efeitos a partir de 1º de janeiro de 2027.

É importante que a empresa verifique previamente a existência de eventuais pendências cadastrais ou fiscais que possam impedir o ingresso no regime.

2. Empresas já optantes pelo Simples Nacional

As empresas que já integram o Simples Nacional não precisam realizar nova opção para permanecer no regime, salvo se existente no cadastro um registro de exclusão futura.

Entretanto, deverão avaliar se desejam manter a CBS e o IBS dentro do recolhimento unificado do Simples Nacional ou se preferem recolher esses tributos pelo regime regular.

Entenda as opções: Simples Nacional “puro” e “híbrido”

Com a chegada da CBS e do IBS, surge uma nova possibilidade para as empresas optantes pelo Simples Nacional.

Simples Nacional “puro”

Nesse modelo, a empresa continua recolhendo todos os tributos abrangidos pelo regime na guia única do Simples Nacional, incluindo CBS e IBS.

Se a empresa não exercer nenhuma opção específica em setembro, essa será a sistemática aplicável no primeiro semestre de 2027.

Simples Nacional “híbrido”

A empresa permanece enquadrada no Simples Nacional para os demais tributos, mas escolhe recolher CBS e IBS pelo regime regular, fora da guia única.

Essa alternativa pode ser especialmente relevante para empresas que realizam operações com outras pessoas jurídicas e desejam possibilitar o aproveitamento mais amplo de créditos pelos seus clientes. A avaliação deve considerar as características específicas de cada negócio.

Atenção: a decisão produz efeitos para o primeiro semestre de 2027

A escolha realizada em setembro de 2026 em relação à CBS e ao IBS produzirá efeitos entre janeiro e junho de 2027. Caso o contribuinte não opte pelo regime regular nesse período, os novos tributos permanecerão incluídos no Simples Nacional.

A regulamentação prevê ainda nova oportunidade de opção em março de 2027, com efeitos para o segundo semestre daquele ano.

Possibilidade de desistência

A legislação traz a oportunidade de cancelamento de ambas as opções, ou seja, pelo Simples Nacional e de apuração no regime “híbrido”, até 30 de novembro, caso o contribuinte se arrependa de uma ou mesmo das duas escolhas.

Empresas em início de atividade

Para as empresas cuja inscrição no CNPJ ocorrer entre 1º de outubro e 31 de dezembro de 2026, a legislação prevê tratamento específico.

Nesses casos, a opção pelo Simples Nacional efetuada no momento da abertura da empresa produzirá efeitos tanto para o período remanescente de 2026 quanto para todo o ano de 2027.

Planejamento é fundamental

A Receita Federal recomenda que empresários, contadores e demais profissionais responsáveis pela gestão tributária avaliem cuidadosamente as opções disponíveis antes do encerramento do prazo.

A decisão sobre o recolhimento da CBS e do IBS poderá influenciar aspectos como fluxo de caixa, relacionamento comercial, aproveitamento de créditos na cadeia produtiva e estratégia de negócios, exigindo análise individualizada de cada empresa.

MEI

Para o empresário individual, não mudou o prazo! O período de solicitação de opção para se tornar ou permanecer sendo MEI permanece em janeiro. Também não existe opção por regime regular ou híbrido em relação à CBS e ao IBS.

Serviço

Prazo para opção: 1º a 30 de setembro de 2026.

Quem deve solicitar opção pelo Simples Nacional?

– Empresas não optantes que desejam ingressar no regime em 2027 e optantes que possuam registro de exclusão futura.

Quem deve avaliar a escolha entre Simples puro e híbrido?

– Empresas já optantes pelo Simples Nacional ou que solicitem a opção agora em setembro.

Início dos efeitos:

– 1º de janeiro de 2027.

Acesse aqui o Roteiro da Opção pelo Simples Nacional.

Acesse aqui o manual da opção pelo regime regular do IBS e da CBS

Base legal

 – Lei Complementar nº 214, de 2025.

 – Resolução CGSN nº 186, de 2026.

 – Resoluções CGSN nº 190 e nº 191, de 2026.

Fonte: Receita Federal
Publicado em 04/09/2026

Empresas com 100 ou mais empregados devem atualizar informações para o 6º Relatório de Transparência Salarial

O Ministério do Trabalho e Emprego (MTE) informa que, entre 3 e 31 de agosto, os empregadores com 100 ou mais empregados deverão atualizar, no do Portal Emprega Brasil, as informações sobre critérios remuneratórios, ações voltadas à promoção da diversidade e iniciativas de apoio à família e à parentalidade.

As informações prestadas serão utilizadas na elaboração do 6º Relatório de Transparência Salarial e de Critérios Remuneratórios, documento semestral obrigatório previsto na Lei nº 14.611/2023.

O preenchimento deve ser realizado exclusivamente pela área do empregador no Portal Emprega Brasil.

Fonte: Ministério do Trabalho e Emprego
Publicado em 25/08/2026

Prazo para solicitação pelo SIMPLES NACIONAL será em SETEMBRO de 2026

Regulamentação da Lei Complementar nº 214/2025 trouxe mudanças importantes nas regras de opção pelo Simples Nacional, que NÃO SERÁ MAIS REALIZADA NO MÊS DE JANEIRO.

Apartir das alterações trazidas pela Resolução CGSN nº 186, de 09/04/2026 (DOU de 17/04/2026), a solicitação para ingresso no Simples Nacional não será mais realizada no mês de janeiro.

Dessa forma, as empresas que não constarem como optantes pelo Simples Nacional a partir de 01/01/2027 e desejarem ser tributadas pela sistemática do Simples Nacional em 2027, deverão solicitar a opção em SETEMBRO de 2026.

Portanto, se você é dono de uma microempresa ou pequena empresa, fique atento! As regras para escolher o regime de tributação mudaram. A partir de agora, a decisão que antes era tomada em janeiro deve ser feita com antecedência.

Essa mudança busca organizar a chegada das modificações proporcionadas pela Reforma Tributária sobre o Consumo (IBS e CBS) no Simples Nacional e dar mais tranquilidade para o planejamento das empresas. A Fundamentação legal dessas alterações está na Resolução CGSN nº 186/2026.

O que muda na prática?

A principal novidade é o adiantamento do calendário. Confira os novos prazos e como funciona:

  • Novo Prazo de Opção: A escolha pelo Simples Nacional para o ano de 2027 deve ser feita entre 1º de setembro de 2026 e 30 de setembro de 2026.
  • Quando começa a valer? Mesmo escolhendo em setembro de 2026, o regime só passará a valer oficialmente em 1º de janeiro de 2027.
  • Fim da opção em janeiro: Com a Reforma Tributária sobre o Consumo, a opção pelo Simples Nacional não será mais realizada em janeiro. Fique atento!
  • Escolha do IBS e CBS: No mesmo período (setembro de 2026), a empresa deverá decidir se quer pagar o IBS e a CBS dentro do boleto único do Simples ou pelo regime regular (por fora). A validade dessa escolha será para os meses de janeiro a junho de 2027.
  • E se eu não realizar a opção pelo recolhimento do CBS e IBS pelo regime regular em Setembro/2026? No primeiro semestre do ano de 2027 você deverá recolher ambos os tributos na guia única do Simples Nacional. Porém, não se preocupe, pois no mês de março/2027 haverá uma nova oportunidade para realizar essa opção, que produzirá efeitos no segundo semestre do ano de 2027.

Abri minha empresa no final de 2026. E agora?

Se você solicitar a inscrição do CNPJ entre 1º de outubro de 2026 e 31 de dezembro de 2026, a regra é diferente para garantir que você não seja prejudicado:

  • Validade Dupla: A opção pelo Simples Nacional realizada no momento da inscrição no CNPJ valerá tanto para o período que restar de 2026 e para todo o ano de 2027.
  • IBS e CBS: A escolha que você fizer na abertura sobre pagar o IBS e a CBS por fora (regime regular) valerá a partir de janeiro de 2027.
  • Liberdade de escolha: Se você não desejar permanecer como Simples Nacional em 2027, poderá comunicar a exclusão por sua opção no Portal do Simples Nacional, desde que o faça até o último dia de 2026.

Vantagens para o contribuinte

Essa alteração, baseada na Lei Complementar nº 214/2025 traz benefícios diretos para quem empreende:

  1. Possibilidade de desistência: Se você fizer a opção em setembro e se arrepender, tem até o último dia de novembro de 2026 para cancelar o pedido. Mas, atenção! O cancelamento é irretratável, ou seja, não será possível fazer nova solicitação para efeitos em 2027.
  2. Fim da “Retroatividade”: Antes, muitas empresas operavam janeiro inteiro sem saber se seriam aceitas no Simples, gerando uma confusão contábil enorme para refazer cálculos depois. Agora, você já começa o ano com tudo definido.
  3. Maior tempo para regularização: Se o seu pedido for negado por alguma pendência ou dívida, você terá 30 dias para resolver o problema e garantir sua entrada no regime.
  4. Segurança e Previsibilidade: Com as novas datas, a empresa consegue planejar seu fluxo de caixa para 2027 com muito mais antecedência.

Quem já está no Simples Nacional precisa fazer algo?

Em regra, a permanência no Simples Nacional é automática, mas é preciso ter cuidado. Siga estes passos:

  • Verifique sua situação fiscal: Acesse o Portal do Simples Nacional em setembro/2026 para consultar se a sua empresa não foi excluída para o ano de 2027 devido a débitos ou outras pendências.
  • Nova chance para a opção: Se constar a sua exclusão do Simples Nacional já em 2026 ou a partir de janeiro 2027, você poderá fazer uma nova opção no mês de setembro/2026.
  • Decisão sobre IBS/CBS: Mesmo quem já é do Simples e está regular pode acessar o portal em setembro de 2026 caso queira optar pelo recolhimento do IBS e da CBS pelo regime regular (por fora do Simples). Se não fizer nada, eles continuam dentro da guia única.

Atenção: Regra para MEI (SIMEI) não mudou

É importante destacar que essa nova regra de setembro não se aplica ao MEI (Microempreendedor Individual).

  • Para quem deseja o enquadramento pelo SIMEI (recolhimento em valores fixos mensais), a opção continua sendo realizada em janeiro de cada ano, até o seu último dia útil, como sempre foi.

Por que essa mudança ocorreu?

A finalidade é promover uma transição suave para o novo cenário decorrente da implementação do IBS e da CBS, preservando a coerência normativa e assegurando previsibilidade às microempresas e empresas de pequeno porte.

Fonte: Receita Federal
Publicado em 19/08/2026

Simples Nacional: NFS-e Nacional será obrigatória para ME e EPP a partir de 1º de novembro de 2026

A Resolução CGSN nº 191/2026 prorroga o prazo de obrigatoriedade para 1º de novembro de 2026 e esclarece que as regras relativas à CBS e ao IBS para os optantes do Simples Nacional passam a produzir efeitos somente a partir de 1º de janeiro de 2027.

AResolução CGSN nº 191, de 4 de agosto de 2026, tornou obrigatória a emissão da Nota Fiscal de Serviços eletrônica (NFS-e) de padrão nacional pelas microempresas e empresas de pequeno porte optantes pelo Simples Nacional, com efeitos a partir de 1º de novembro de 2026. A medida altera a Resolução CGSN nº 140, de 2018, e determina que a emissão ocorra por meio do Emissor Nacional da NFS-e, seja pela aplicação web, seja por integração via API.

O que muda para as empresas do Simples Nacional?

A resolução CGSN nº 191, de 2026, revogou expressamente a Resolução CGSN nº 189, de 2026, que estabelecia essa previsão para o dia 1º de setembro de 2026. Agora, o prazo foi prorrogado para 1º de novembro de 2026.

As ME e EPP optantes pelo Simples Nacional que prestem serviços sujeitos à emissão de NFS-e deverão utilizar o Emissor Nacional da NFS-e. Essa obrigatoriedade foi introduzida pela Resolução CGSN nº 191/2026, editada no exercício da competência normativa do Comitê Gestor do Simples Nacional (CGSN).

Entenda a aplicação conjunta da Resolução CGSN nº 191/2026 com o Ato Conjunto RFB/CGIBS nº 4/2026

A partir de 1º de novembro de 2026, as empresas do Simples Nacional deverão emitir a NFS-e pelo Emissor Nacional da NFS-e.

Já a obrigatoriedade relacionada à CBS e ao IBS, inclusive os respectivos destaques no documento fiscal quando cabíveis, somente passa a produzir efeitos para os optantes do Simples Nacional a partir de 1º de janeiro de 2027, quando esses tributos passam a integrar o regime.

A Resolução CGSN nº 191/2026 e o Ato Conjunto RFB/CGIBS nº 4/2026 devem ser compreendidos de forma complementar.

A Resolução CGSN nº 191/2026 trata da obrigatoriedade de utilização da NFS-e de padrão nacional pelas microempresas e empresas de pequeno porte optantes pelo Simples Nacional, estabelecendo que a emissão deverá ocorrer por meio do Emissor Nacional da NFS-e a partir de 1º de novembro de 2026.

Por sua vez, o Ato Conjunto RFB/CGIBS nº 4/2026 está relacionado às regras aplicáveis aos sujeitos passivos da CBS e do IBS. Nesse contexto, sua aplicação aos optantes pelo Simples Nacional deve ser compreendida à luz da implantação desses tributos no regime.

Como interpretar as duas normas?

Até 31 de dezembro de 2026, as empresas enquadradas no Simples Nacional permanecem sujeitas às regras próprias do regime simplificado. Nesse período, aplica-se a obrigatoriedade de emissão NFS-e prevista pela Resolução CGSN nº 191/2026 a partir de 1º de novembro de 2026.

A partir de 1º de janeiro de 2027, com a incidência da CBS e do IBS nas hipóteses previstas pela Reforma Tributária, passam a produzir efeitos as disposições do Ato Conjunto RFB/CGIBS nº 4/2026 relativas aos sujeitos passivos desses tributos que estão no Simples Nacional.

Assim, a Resolução CGSN nº 191/2026 e o Ato Conjunto RFB/CGIBS nº 4/2026 são  compreendidos como normas voltadas a momentos e situações distintas, sem sobreposição de comandos.

Assim, não há incompatibilidade entre os atos normativos. As regras devem ser lidas de forma combinada:

  • de 1º de novembro de 2026 a 31 de dezembro de 2026, as ME e EPP optantes pelo Simples Nacional deverão emitir a NFS-e pelo Emissor Nacional da NFS-e, conforme determinado pela Resolução CGSN nº 191/2026;
  • a partir de 1º de janeiro de 2027, além da utilização obrigatória da NFS-e nacional, passam a ser observadas as disposições relacionadas à CBS e ao IBS aplicáveis aos optantes do Simples Nacional, nos termos da regulamentação específica.

Em outras palavras, a obrigação de utilizar o Emissor Nacional da NFS-e começa em novembro de 2026, enquanto as regras relativas à CBS e ao IBS para os contribuintes do Simples Nacional passam a produzir efeitos a partir de janeiro de 2027.

O que a empresa deve fazer?

De 1º/11/2026 a 31/12/2026

✅ Emitir a NFS-e pelo Emissor Nacional da NFS-e.

✅ Observar as regras atualmente aplicáveis ao Simples Nacional.

✅ Sem necessidade de aplicação das regras relativas à CBS e ao IBS no âmbito do Simples Nacional.

A partir de 1º/1/2027

✅ Continuar emitindo a NFS-e pelo Emissor Nacional da NFS-e.

✅ Observar também as regras relativas à CBS e ao IBS aplicáveis aos optantes do Simples Nacional.

✅ Nas hipóteses previstas na regulamentação, fornecer as informações e realizar os destaques relacionados à CBS e ao IBS no documento fiscal.

Fonte: Receita Federal
Publicado em 17/08/2026

Regime de caixa deixa de ser utilizado na apuração do Simples Nacional

A nova regra regulamenta o reconhecimento da receita pelo faturamento da operação, extingue a opção pelo regime de caixa para a apuração mensal e revoga dispositivos da Resolução CGSN nº 140/2018.

 Comitê Gestor do Simples Nacional (CGSN) aprovou novas alterações na regulamentação do Simples Nacional com o objetivo de adequar o regime às mudanças introduzidas pela Reforma Tributária do Consumo (RTC) e disciplinar a incorporação do IBS e da CBS ao regime.

Outra mudança relevante é a extinção do regime de caixa para fins de determinação da base de cálculo mensal do Simples Nacional.

Pelas regras atualmente aplicáveis, as microempresas e empresas de pequeno porte podem optar pelo reconhecimento das receitas pelo regime de caixa, hipótese em que, para a apuração mensal dos tributos, são considerados os valores efetivamente recebidos. O regime de competência permanece utilizado para outras finalidades, como a determinação dos limites e sublimites e o enquadramento nas faixas de alíquotas.

Com a nova regulamentação, essa possibilidade deixa de existir. A base de cálculo mensal passa a corresponder à receita bruta total mensal auferida, considerada, para fins do Simples Nacional, segundo as novas regras de reconhecimento da receita. A minuta estabelece que as receitas decorrentes da venda de bens ou direitos e da prestação de serviços são consideradas auferidas no momento do faturamento da operação, vinculado, em regra, à emissão do documento fiscal que a formalize.

A mudança é acompanhada pela revogação dos dispositivos da Resolução CGSN nº 140, de 2018, que atualmente disciplinam a opção e os procedimentos específicos do regime de caixa. Entre eles estão o § 1º do art. 16 e os arts. 19 e 20, além da subseção e dos arts. 77 e 78 relativos ao registro dos valores a receber.

Na prática, deixa de ser possível escolher o efetivo recebimento como critério para determinar a base de cálculo mensal do Simples Nacional. Assim, nas operações a prazo, o momento de incidência para fins de apuração deixa de depender do ingresso financeiro e passa a observar o momento em que a receita é considerada auferida segundo as novas regras de faturamento.

A alteração acompanha a nova disciplina introduzida pela Reforma Tributária do Consumo e, conforme a regra de vigência prevista na minuta, produzirá efeitos a partir de 1º de janeiro de 2027.

Fonte: Receita Federal
Publicado em 17/08/2026